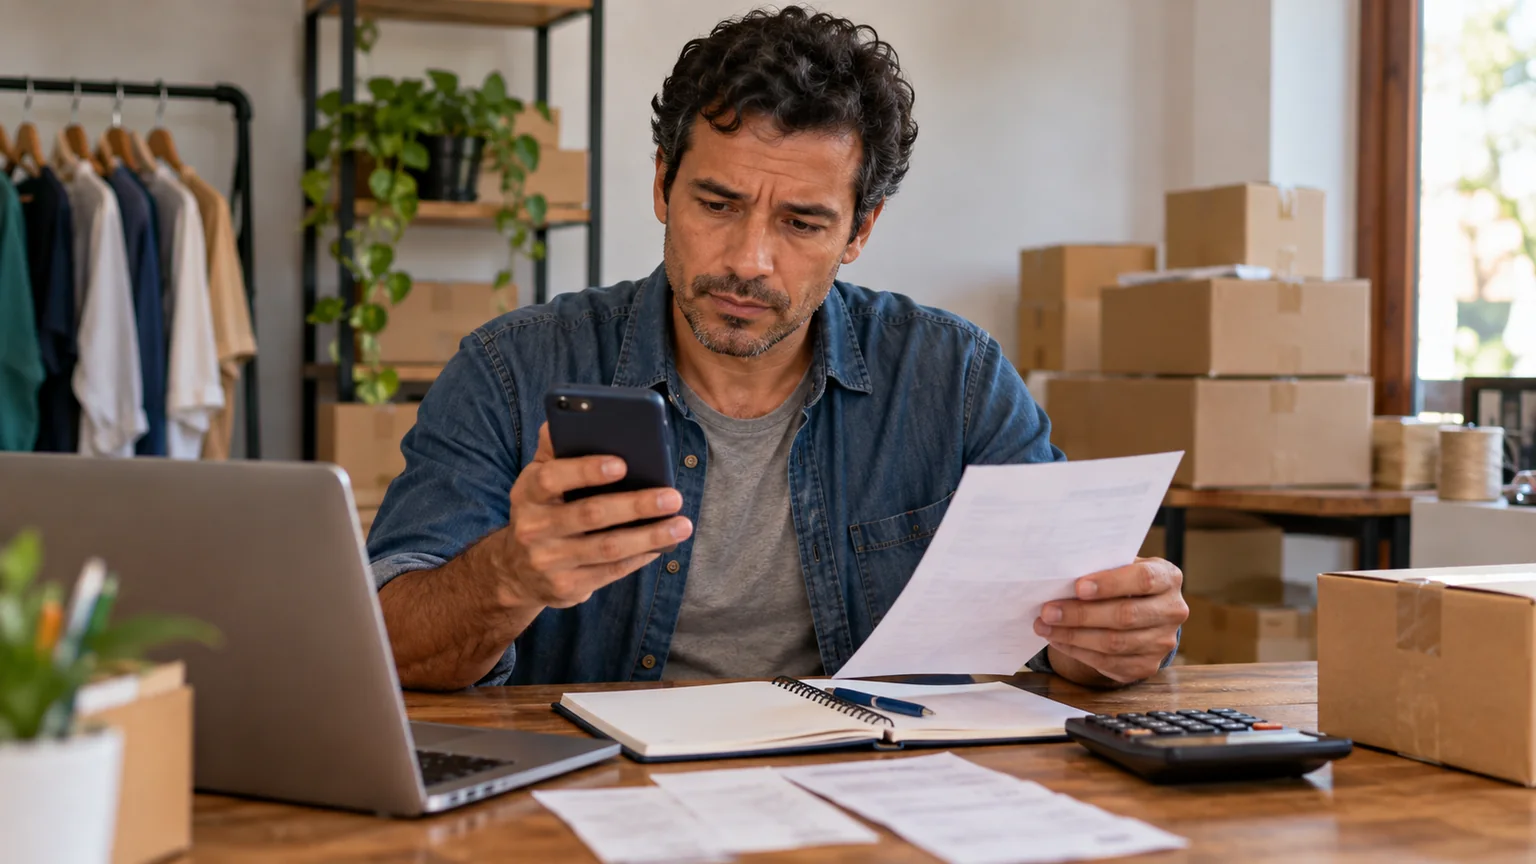
Quando a cobrança do fornecedor chegou, Leandro abriu o aplicativo do banco esperando resolver tudo. Dias antes, havia R$ 5.000 na conta. Ele usou parte para despesas de casa e outras compras, convencido de que o mês estava indo bem.
Agora precisava pagar mercadoria, custos do negócio e os compromissos que já tinham data. O saldo não mostrava esses valores separados. Leandro confundiu dinheiro recebido com dinheiro disponível para gastar.
Separar dinheiro pessoal do MEI ajuda a enxergar o que o negócio recebe, o que precisa pagar e o que pode ser retirado para a vida pessoal. A primeira mudança é no controle: cada saída precisa ter um destino identificado.
Por que R$ 5.000 no banco não significam R$ 5.000 livres?
Parte do saldo pode ter de pagar compras que já foram feitas, despesas que vencem nos próximos dias e pedidos ainda em execução. Há também dinheiro necessário para continuar atendendo antes de receber pelas próximas vendas.
Olhar apenas a tela do banco esconde essas datas. O saldo responde quanto está depositado; o controle do caixa precisa mostrar a que esse dinheiro está destinado e o que ainda falta receber.
O Sebrae-PB explica a importância de separar finanças pessoais e empresariais. A organização facilita acompanhar entradas e saídas sem misturar a rotina de casa com o resultado do negócio.
Como conferir o saldo com uma conta simples?
Imagine, no cenário fictício, R$ 5.000 depositados e R$ 3.400 em compromissos já conhecidos do negócio. A diferença é R$ 1.600. Esse valor ainda precisa ser avaliado junto dos gastos que virão antes das próximas entradas e da reserva necessária para operar.
Não é uma conta de lucro líquido nem uma definição de retirada. É uma primeira conferência para não gastar o mesmo dinheiro duas vezes. A apuração do resultado e das obrigações depende dos registros e das condições da atividade.
Leandro pode começar pelo nosso guia de fluxo de caixa semanal. Listar vencimentos torna visível o fornecedor que a tela do banco não destaca.
Quais são os 6 passos para tirar as contas do mesmo bolo?
Não espere a semana perfeita para começar. Separe os movimentos recentes e identifique quais pertencem à atividade e quais são pessoais. A partir daí, deixe a rotina nova impedir que a confusão continue crescendo.
- Registre todas as entradas do negócio. Identifique vendas, recebimentos e outras origens, sem chamar toda entrada de lucro.
- Liste as despesas e os vencimentos. Fornecedores, estrutura, taxas e obrigações precisam aparecer antes de sair do saldo.
- Identifique as retiradas pessoais. A transferência para casa deve ser registrada, em vez de se espalhar por compras sem classificação.
- Use controles separados. Contas e cartões distintos podem facilitar, mas os registros continuam necessários.
- Planeje a retirada dentro da realidade da atividade. Considere compromissos, resultado e dinheiro necessário para operar.
- Faça uma conferência regular. Compare anotações, extratos e pendências antes de tomar uma nova decisão de gasto.
Para tratar corretamente a remuneração do titular, tributos e declarações, procure orientação contábil adequada à sua situação. Um percentual escolhido por costume não resolve as obrigações de cada negócio.
E quando você paga uma despesa da empresa com dinheiro de casa?
Registre o movimento e o comprovante para entender o que aconteceu. Se foi uma entrada de recurso do titular, não trate como venda. Se foi uma retirada, não esconda entre compras de mercadoria. A classificação contábil correta deve ser alinhada com orientação profissional.
A mesma atenção vale para reembolsos e pagamentos que passam por uma conta e pertencem à outra finalidade. O controle precisa permitir refazer o caminho do dinheiro, não apenas fechar um total no fim do mês.
| O que confundiu Leandro | O que separar no registro | O que ele consegue enxergar |
|---|---|---|
| Todo saldo parecia uma sobra | Compromissos com datas de pagamento | Dinheiro já destinado |
| Compras de casa entravam na mesma lista | Retiradas e despesas pessoais | Uso fora da atividade |
| Recurso do titular parecia receita | Origem de cada entrada | Venda e aporte como movimentos diferentes |
| Só conferia quando chegava cobrança | Extrato e caixa regularmente | Pendências antes do vencimento |
Qual é a lição para o próximo recebimento?
Leandro precisa decidir o destino do dinheiro antes de usá-lo. A separação deixa mais claro o que sustenta o negócio e o que pode atender a vida pessoal, sem usar o saldo como se fosse uma autorização para gastar tudo.
Comece listando os próximos vencimentos e marcando as retiradas. Já passou por situação parecida? Um saldo positivo pode trazer alívio, mas a conta completa aparece quando você confere o que ainda precisa pagar.
Imagem de capa: Empreendedor consulta o celular com contas e calculadora sobre a mesa.
A história é fictícia, mas retrata uma situação que muitos pequenos empreendedores enfrentam.