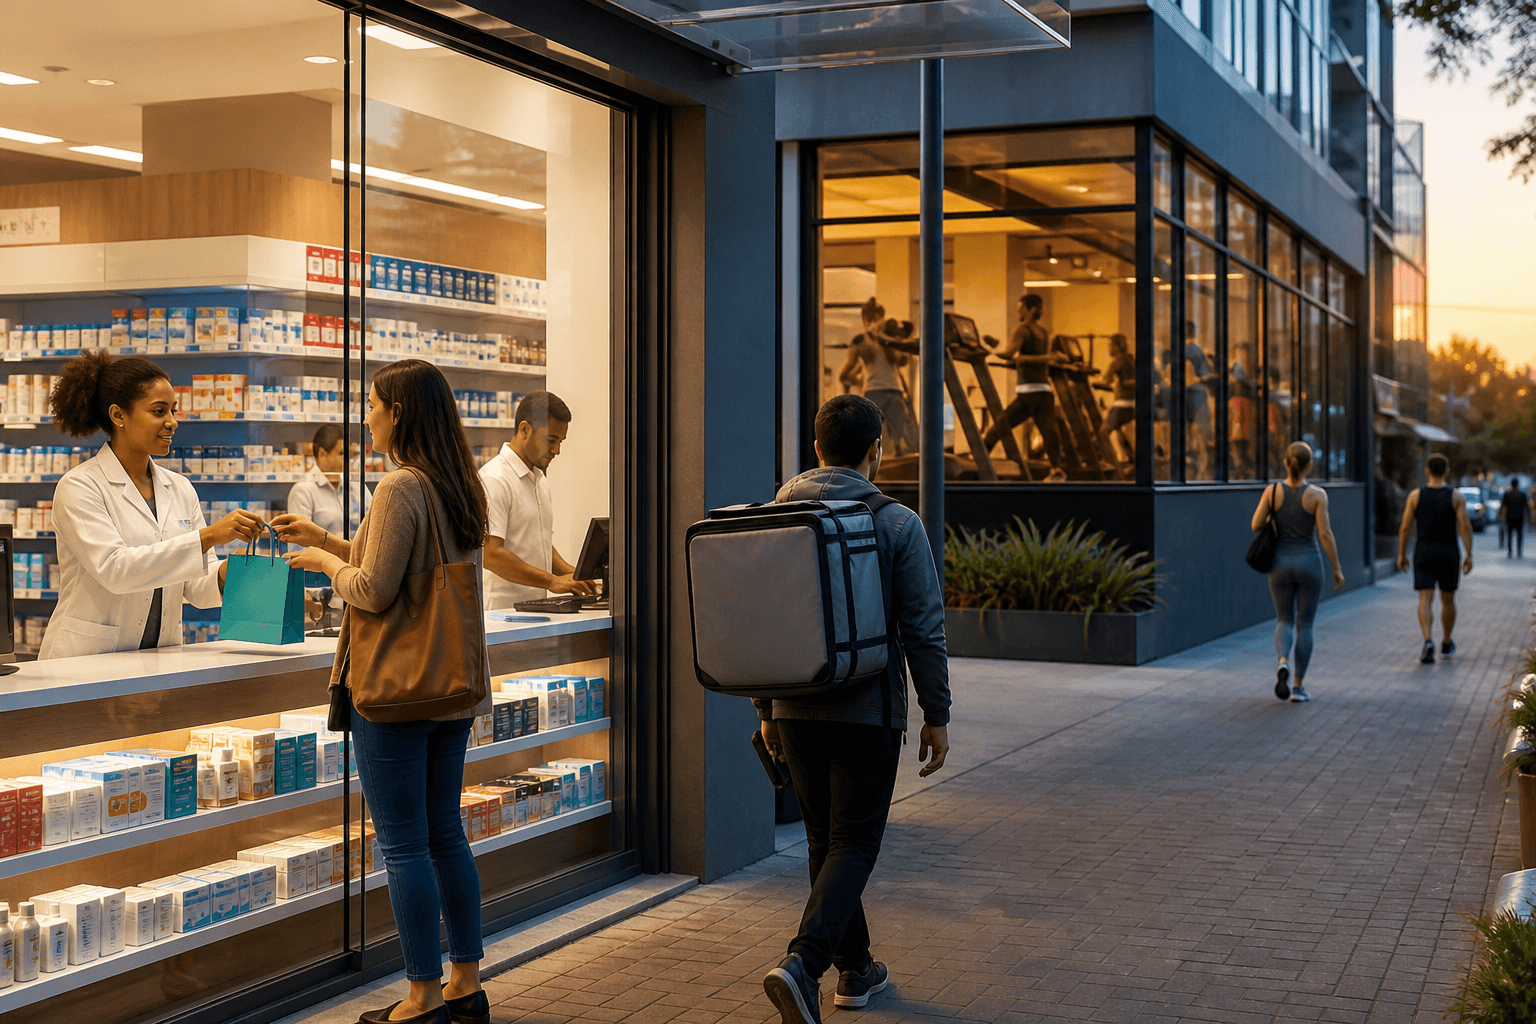
Uma análise publicada pela Mercado&Consumo e atribuída ao BTG Pactual colocou RD Saúde, Smart Fit e Panvel entre as empresas mais bem posicionadas para crescer mesmo sem uma recuperação ampla do consumo brasileiro. A leitura não é uma garantia de desempenho nem uma recomendação de investimento, mas uma interpretação de analistas sobre modelos de negócio, estrutura financeira, canais de venda e presença geográfica.
O ponto central vai além das três companhias. Em um ambiente de famílias endividadas, crédito mais seletivo e compras adiáveis sob pressão, empresas com receitas recorrentes, categorias essenciais e mais de um canal de relacionamento com o cliente tendem a depender menos de uma decisão de consumo pontual.
Isso não significa que farmácias e academias sejam imunes à economia. Em tese, parte de suas receitas pode ter comportamento menos volátil do que o de categorias associadas a bens duráveis, moda ou itens de maior ticket, frequentemente financiados.
Fatos principais
| Dado | Informação |
|---|---|
| Contexto das famílias | 82% das famílias declaravam ter dívidas em agosto de 2026, segundo a PEIC/CNC divulgada pelo InfoMoney |
| RD Saúde | A empresa encerrou o 2T26 com 3.687 farmácias e R$ 12,78 bilhões de receita bruta |
| Smart Fit | A rede tinha 2.170 academias em 16 países e receita líquida de R$ 2,177 bilhões no 2T26 |
| Panvel | O grupo fechou o 2T26 com 664 lojas; o digital representou 33,7% da receita bruta do varejo |
| Natureza da análise | A classificação foi atribuída ao BTG Pactual em reportagem da Mercado&Consumo; o relatório primário completo não foi localizado publicamente |
O que aconteceu e por que a análise importa
A Mercado&Consumo publicou em 28 de setembro uma análise segundo a qual o BTG Pactual via RD Saúde, Smart Fit e Panvel com vetores próprios de crescimento em um cenário de juros elevados, crédito seletivo e endividamento das famílias.
Na mesma leitura, Assaí, Magazine Luiza, C&A e Renner apareceriam como empresas mais sensíveis a uma melhora de variáveis macroeconômicas, como redução de juros, expansão do crédito e aumento da confiança do consumidor.
A distinção é relevante porque o varejo não responde de forma uniforme ao aperto financeiro. Uma família pode postergar a troca de eletrodomésticos, reduzir gastos com roupas ou buscar opções mais baratas, mas ainda precisa comprar medicamentos, produtos de higiene e itens de reposição. Da mesma forma, pode manter um serviço de bem-estar de mensalidade acessível, especialmente quando o pagamento é recorrente e integrado à rotina.
O Banco Central registrou endividamento das famílias equivalente a 49,8% da renda nacional bruta disponível em março de 2026. O comprometimento de renda estava em 29,3%. Já a PEIC da CNC apontou 82% das famílias com dívidas em agosto, 29,9% com contas em atraso e 12,5% sem condições de quitar dívidas vencidas.
As metodologias são diferentes e não devem ser confundidas. Ainda assim, ambas ajudam a dimensionar um cenário em que o consumidor tende a selecionar com mais cuidado onde irá gastar.
O que diferencia os três modelos de negócio
A análise atribuída ao BTG não trata a resiliência como uma característica puramente setorial. Segundo a reportagem, a avaliação considera fatores como modelo de negócio, exposição geográfica, capacidade de abrir unidades, presença digital, estrutura financeira e potencial de ganho de participação de mercado.
RD Saúde: necessidade recorrente e infraestrutura de conveniência
A RD Saúde, dona das bandeiras Raia e Drogasil, reportou receita bruta de R$ 12,78 bilhões no segundo trimestre de 2026, alta de 18,3% em relação ao mesmo período do ano anterior, segundo dados do balanço reproduzidos pelo UOL. A companhia encerrou o trimestre com 3.687 farmácias em 684 cidades.
A empresa abriu 76 farmácias e fechou três unidades no período, além de reiterar a meta de 330 a 350 aberturas brutas em 2026. A expansão, por si só, não garante retorno, mas mostra que a companhia segue usando sua rede física como parte da estratégia de crescimento.
O digital também ganhou peso. A RD Saúde informou R$ 3,94 bilhões em vendas digitais no trimestre, equivalentes a 31% da receita de varejo. Uma possível leitura é que as lojas deixaram de funcionar apenas como pontos de venda e passaram a integrar retirada de pedidos, entregas locais, relacionamento e serviços ligados à saúde.
Para o cliente, isso reduz o atrito em compras frequentes. Para a empresa, pode aumentar a conveniência e a recorrência. O canal digital, porém, não assegura maior rentabilidade automaticamente, pois envolve custos de logística, tecnologia, aquisição de clientes e operação de entregas.
Panvel: força regional e avanço do canal digital
A Panvel encerrou o segundo trimestre de 2026 com 664 lojas, concentradas principalmente na Região Sul. Eram 421 unidades no Rio Grande do Sul, 125 no Paraná, 103 em Santa Catarina e 15 em São Paulo.
O grupo informou receita bruta consolidada de R$ 1,635 bilhão no período, avanço de 15,7% sobre o 2T25. O EBITDA ajustado alcançou R$ 88,5 milhões, crescimento de 26,4%, com margem de 5,4% sobre a receita bruta.
A presença regional é, ao mesmo tempo, uma vantagem e um risco. A Panvel pode se beneficiar de conhecimento local, escala logística e relacionamento consolidado em seus mercados principais. Por outro lado, 421 das 664 lojas estavam no Rio Grande do Sul, o que mantém uma exposição relevante a condições econômicas e operacionais de uma mesma região.
No digital, a companhia informou alta de 59,8% nas vendas em relação ao segundo trimestre de 2025. O canal respondeu por 33,7% da receita bruta do varejo no 2T26. Os números sugerem que a empresa vem construindo uma operação integrada entre loja, entrega e compra online, algo especialmente valioso para categorias de reposição e conveniência.
Smart Fit: mensalidade, escala e diversificação internacional
A Smart Fit opera em uma categoria diferente, mas reúne componentes que podem suavizar a dependência de compras pontuais. Ao fim do 2T26, a companhia tinha 2.170 academias em 16 países, sendo 1.746 próprias e 424 franquias.
A receita líquida consolidada foi de R$ 2,177 bilhões no trimestre, alta de 22% na comparação anual. O EBITDA chegou a R$ 712 milhões, com crescimento de 24% e margem de 32,7%.
A mensalidade de academia é uma receita recorrente, embora esteja sujeita a cancelamentos, inadimplência e pressão competitiva. A Smart Fit também possui fontes adicionais de receita. A linha “Outras”, que inclui TotalPass, royalties, studios e serviços digitais, cresceu 47% no trimestre, conforme a companhia.
O TotalPass tinha cerca de 47 mil estabelecimentos parceiros no Brasil e no México e 2,2 milhões de clientes nos dois mercados. Esse braço B2B é relevante porque amplia a relação da empresa com empregadores, parceiros e redes de serviços, e não apenas com o aluno que paga diretamente a mensalidade.
A presença em 16 países pode diversificar parte da exposição ao mercado brasileiro. Essa expansão, porém, também adiciona riscos cambiais, regulatórios, concorrenciais e de execução em diferentes praças.
Resiliência não é imunidade
O principal cuidado ao interpretar a análise é evitar transformar uma leitura de mercado em certeza operacional. Os resultados do segundo trimestre mostram crescimento das três companhias, mas não provam que elas resistirão da mesma forma em qualquer cenário econômico.
Farmácias enfrentam competição de grandes redes, marketplaces, plataformas de beleza e canais digitais. Além disso, medicamentos e produtos de saúde são afetados por regras de precificação, regulação, mix de produtos e custos de operação.
Academias dependem da retenção de alunos, da ocupação das unidades, do controle de custos, da maturação de novas lojas e da capacidade de competir em cada mercado local. Uma mensalidade recorrente melhora a previsibilidade da receita, mas não elimina o risco de cancelamentos quando a renda aperta.
A própria análise atribuída ao BTG tem limitações importantes: a reportagem não disponibiliza o relatório primário completo, os pesos usados na avaliação, a amostra detalhada, os autores ou a metodologia integral. Por isso, a conclusão deve ser entendida como uma visão atribuída ao banco, e não como consenso do mercado.
O que esse caso ensina a quem empreende
A lição para pequenos e médios negócios não é abrir uma farmácia ou lançar uma academia. O aprendizado está em reduzir a dependência de uma única compra, de um único canal ou de um único perfil de consumidor.
Empresas mais resistentes costumam combinar pelo menos parte destes elementos:
- receita recorrente, como assinaturas, contratos de manutenção, reposição programada ou planos de serviço;
- categorias que resolvem necessidades frequentes e claras;
- presença física usada também para retirada, entrega e atendimento;
- canais digitais conectados ao estoque e à operação;
- expansão geográfica feita com controle de caixa e produtividade;
- serviços complementares que aumentam o relacionamento com o cliente.
Uma pequena empresa de manutenção residencial, por exemplo, pode criar planos periódicos para ar-condicionado, elétrica ou pequenos reparos. Uma loja de produtos profissionais pode oferecer reposição programada para salões e restaurantes. Uma clínica pode estruturar programas de acompanhamento, desde que respeite as regras da atividade e mantenha uma entrega real de valor.
O erro seria criar uma assinatura apenas para oferecer desconto. A recorrência funciona melhor quando reduz uma preocupação do cliente, economiza tempo ou garante acesso a um serviço necessário.
Onde pode existir uma oportunidade de negócio
A expansão de redes físicas integradas ao digital pode abrir espaço para fornecedores de tecnologia e serviços operacionais, mas não representa demanda contratada ou garantida.
Empresas que oferecem integração entre estoque de loja e e-commerce, roteirização de entregas, sistemas de retirada de pedidos, CRM, programas de fidelidade e gestão de sortimento local podem encontrar oportunidades em varejistas que buscam operar de forma omnicanal.
Também há espaço potencial em plataformas B2B de bem-estar e benefícios corporativos. O crescimento do TotalPass mostra que empresas podem atuar como contratantes ou facilitadoras de serviços para funcionários. Para novos entrantes, porém, o desafio é alto: retenção, rede de parceiros, experiência do usuário e custo de aquisição precisam fechar a conta antes de uma expansão acelerada.
No varejo regional, prestadores de logística de última milha, manutenção de equipamentos, treinamento de equipes e análise de dados podem se beneficiar caso redes locais avancem em digitalização e abertura de unidades. A oportunidade está em resolver uma dor operacional específica, não apenas em oferecer “tecnologia” de forma genérica.
O consumidor está escolhendo mais do que deixando de comprar
O cenário de crédito restrito não significa que o consumo desaparece. Ele muda de composição. O consumidor pode preservar gastos considerados necessários, buscar alternativas mais baratas, reduzir o ticket médio e adiar compras de maior valor.
Para empresas de moda, móveis, eletrônicos e outros segmentos discricionários, isso reforça a necessidade de acompanhar indicadores operacionais além do faturamento total: conversão por faixa de preço, prazo médio de pagamento, inadimplência, aprovação de crédito, margem por categoria e frequência de recompra.
A reportagem da Mercado&Consumo cita uma correlação positiva de 0,97 entre vendas nominais do comércio e originação de crédito em análise atribuída ao BTG. O número não prova que o crédito seja a única causa das vendas, mas reforça a importância desse fator para setores mais dependentes de parcelamento e financiamento.
Perguntas frequentes
RD Saúde, Smart Fit e Panvel são imunes ao aperto do consumo?
Não. A análise publicada sugere que elas têm características potencialmente mais defensivas, mas todas continuam expostas a riscos de concorrência, margem, execução e renda do consumidor.
Por que farmácias aparecem como negócios mais defensivos?
Medicamentos, itens de saúde, higiene e reposição tendem a ser menos adiáveis do que compras de bens duráveis ou moda. Isso não elimina a pressão sobre preços, margens e canais de venda.
O que torna a Smart Fit diferente de um negócio de compra pontual?
A companhia combina mensalidades recorrentes com receitas de franquias, TotalPass, studios e serviços digitais, além de operar em 16 países.
O digital da RD Saúde e da Panvel já é mais rentável que as lojas?
Não é possível concluir isso com os dados disponíveis. As empresas divulgaram a participação e o crescimento do canal digital, mas esses números não permitem comparar diretamente a margem de cada canal.
O que uma PME pode adaptar desse modelo?
Pode buscar receita recorrente, melhorar a integração entre atendimento físico e digital, diversificar canais e testar a expansão com disciplina financeira, sem presumir que crescer em unidades será suficiente.
Fontes consultadas
- Smart Fit RI — release de resultados do segundo trimestre de 2026
- Grupo Panvel RI — apresentação de resultados do segundo trimestre de 2026
- Mercado&Consumo — análise sobre resiliência de varejistas atribuída ao BTG Pactual
- Smart Fit RI — estratégia e modelo de negócios
- Grupo Panvel RI — central de resultados corporativos
- UOL Economia — resultados da RD Saúde no segundo trimestre de 2026
- Banco Central do Brasil — Relatório de Política Monetária de junho de 2026