A cozinha de Leandro ficou cheia de pedidos. A redução de R$ 2 no hambúrguer havia chamado atenção, e ele já imaginava repetir a promoção no fim de semana seguinte.
Foram 30 lanches a mais no período comparado. Teve fila, correria e embalagem passando de mão em mão. Só que, ao fechar as contas, o dono da hamburgueria encontrou uma sobra menor.
Ele tinha comemorado a quantidade sem conferir o que cada pedido deixava para pagar as despesas. A promoção trouxe trabalho extra antes de mostrar o resultado.
Como vender mais pode deixar menos dinheiro?
Na simulação da história, o hambúrguer custava R$ 25. Ingredientes, embalagem, custos de pagamento e tributos considerados no cálculo somavam R$ 18 por venda. A diferença era de R$ 7 por unidade, antes das despesas fixas.
Com o preço reduzido para R$ 23 e os mesmos R$ 18 de custos variáveis, a diferença caiu para R$ 5. Em 100 vendas ao preço anterior, seriam R$ 700. Com 130 vendas na promoção, seriam R$ 650.
Leandro vendeu mais, mas essa contribuição total caiu R$ 50. Nenhum desses valores é lucro líquido, pois ainda faltam despesas do funcionamento. Os números são fictícios e simplificam a situação para mostrar o efeito do desconto.
Na vida real, taxas percentuais e outros custos podem mudar conforme preço, canal e quantidade. A comparação precisa usar as condições de cada pedido, não apenas repetir os números do exemplo.
O que entra no custo do hambúrguer vendido?
Pão, carne e queijo são o começo. Também há molho, complementos, embalagem e custos ligados ao recebimento ou ao canal de venda.
A ficha do produto precisa registrar as quantidades usadas e o rendimento real. Se a porção varia muito, o custo estimado perde força. Um ingrediente mais caro pode alterar a sobra sem que o cardápio tenha mudado.
Numa publicação sobre gestão e precificação na alimentação, o Sebrae-SP destaca a ficha técnica e o acompanhamento dos custos como parte dessa avaliação.
A taxa de aplicativo, quando existe, também exige atenção. O mesmo preço pode deixar resultados diferentes no balcão e no delivery. Não presuma que uma venda extra num canal compensa outra sem conferir.
Como avaliar uma promoção antes de colocar no cardápio?
Leandro passou a escrever a conta do produto antes de escolher o valor do anúncio. Isso tornou mais fácil testar uma condição e perceber o que precisaria melhorar.
- Confira a receita e a porção. Registre quantidades, rendimento e custo dos ingredientes.
- Inclua os custos da venda. Embalagem, taxas e tributos aplicáveis devem entrar conforme o pedido.
- Calcule a contribuição por unidade. Subtraia os custos variáveis do preço recebido.
- Compare a quantidade necessária. Veja quantas unidades seriam exigidas para alcançar a contribuição anterior.
- Confira a capacidade da cozinha. Mais pedidos podem exigir tempo, estrutura e despesas adicionais.
- Acompanhe o resultado do teste. Registre preço, quantidade e custos, sem avaliar só o movimento.
Na conta fictícia, seriam necessárias 140 vendas com contribuição de R$ 5 para alcançar os R$ 700 anteriores. Isso igualaria apenas aquela contribuição, sem considerar mudanças nos outros custos.
A conta é uma referência de decisão. Não é uma previsão de demanda nem uma garantia de que a promoção conseguirá trazer esses pedidos.
Que alternativas existem além de baixar o preço?
O negócio pode avaliar um produto com composição diferente, uma oferta em horário de capacidade disponível ou uma combinação que tenha valor para o cliente e custo conhecido.
Nem toda alternativa exige desconto. Melhorar a informação do cardápio, reduzir erros nos pedidos e oferecer um atendimento mais ágil também pode facilitar a compra.
Qualquer mudança precisa ser descrita com clareza. Reduzir a porção sem atualizar a oferta cria uma comparação enganosa e pode gerar reclamações.
O guia sobre markup e margem de lucro ajuda a entender por que acrescentar um percentual ao custo e calcular a margem sobre a venda são contas diferentes.
Como comparar o resultado sem confundir faturamento e sobra?
| Indicador da simulação | Antes da promoção | Durante a promoção |
|---|---|---|
| Preço por unidade | R$ 25 | R$ 23 |
| Custos variáveis por unidade | R$ 18 | R$ 18 |
| Contribuição por unidade | R$ 7 | R$ 5 |
| Quantidade vendida | 100 | 130 |
| Contribuição total antes das despesas fixas | R$ 700 | R$ 650 |
A tabela mostra apenas o exemplo simplificado. Outros produtos vendidos junto, desperdício e mudanças nas despesas podem alterar o resultado total da hamburgueria.
Qual foi a lição que Leandro tirou daquela cozinha cheia?
Ele não concluiu que toda promoção era ruim. Entendeu que uma campanha precisava de uma meta ligada à conta, além da meta de pedidos.
O movimento continuou sendo acompanhado, mas deixou de ser o único motivo para comemorar. A cada teste, ele conferia o que sobrava e o trabalho necessário para entregar.
Antes de repetir um desconto porque a cozinha ficou cheia, compare o preço, os custos e a contribuição total. Às vezes, os R$ 2 parecem pequenos no anúncio e grandes no fechamento. Já passou por situação parecida?
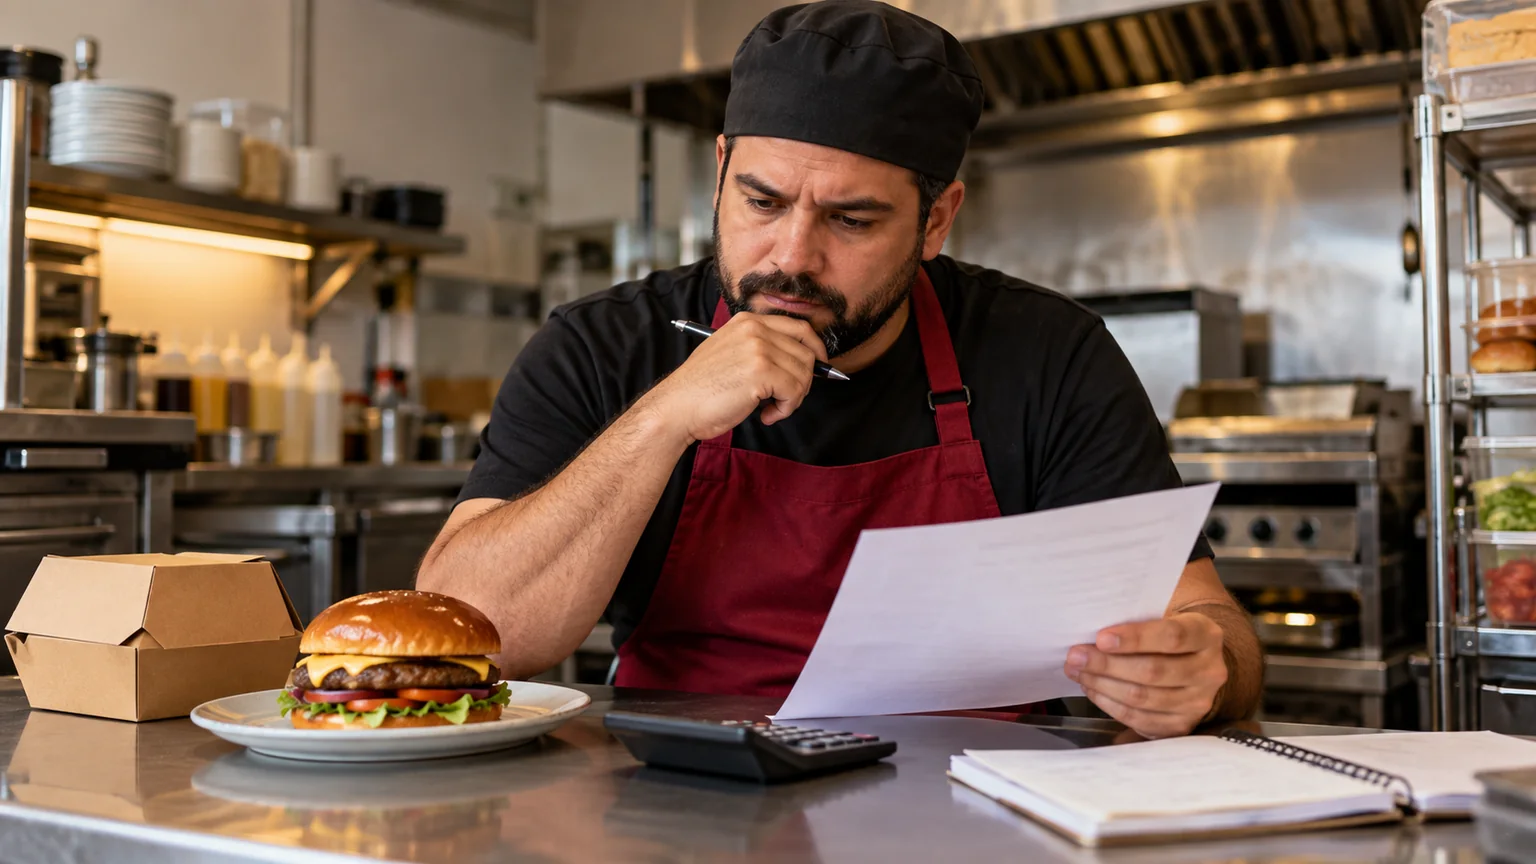
Imagem de capa: Dono de hamburgueria confere custos ao lado de um lanche e sua embalagem.
A história é fictícia, mas retrata uma situação que muitos pequenos empreendedores enfrentam.