André fechou o carrinho comemorando: 40 combos vendidos num sábado. A fila tinha andado, o anúncio recebeu mensagens e quase tudo saiu. A surpresa veio quando ele separou o dinheiro para repor os ingredientes. A promoção tinha enchido o balcão, mas deixado uma sobra pequena.
Ele juntou lanche, batata e bebida, baixou o preço e contou com o movimento para compensar. Só esqueceu de fazer a conta de cada conjunto. Quanto mais pedidos preparava, mais repetia uma oferta que rendia menos do que imaginava.
Um combo de lanches com lucro começa com os gastos no papel. Foto bonita e preço chamativo ajudam a apresentar a oferta; não mostram quanto fica depois de preparar, embalar e receber por ela.
Por que vender mais pode deixar menos dinheiro?
O desconto sai de algum lugar. Se ingrediente, embalagem e operação continuam custando a mesma coisa, o preço menor reduz a sobra de cada pedido. Para compensar, não basta desejar que apareçam mais clientes: é preciso conferir quantas vendas seriam necessárias e se a cozinha consegue atendê-las.
O combo também pode trocar uma compra que aconteceria pelo preço normal por outra mais barata. Nem todo pedido da promoção é um cliente novo. Essa diferença muda a leitura do resultado.
Para montar a conta, o Sebrae-PR disponibiliza a ferramenta Precifique. André pode começar pelo próprio registro de gastos antes de escolher qualquer percentual de desconto.
O que os 40 pedidos mostram numa conta simples?
Vamos acompanhar números fictícios. Os itens vendidos separadamente somariam R$ 20. André ofereceu o conjunto por R$ 15. Ingredientes e embalagem consumiam R$ 11 por pedido. Com o combo, sobravam R$ 4 nessa primeira conta; com os mesmos itens a R$ 20, sobrariam R$ 9.
Em 40 combos, ele recebeu R$ 600 e consumiu R$ 440 nesses materiais. A diferença foi R$ 160. Ela ainda precisa pagar os outros gastos, como taxas, tributos, estrutura e trabalho. Não é lucro líquido.
Se os mesmos 40 conjuntos fossem comprados a R$ 20, a diferença antes dos outros gastos seria R$ 360. Mas isso é uma comparação de preços, não uma previsão de procura: André não sabe se venderia as mesmas unidades pelo valor maior. É justamente o que o teste deve observar.
Como montar a próxima promoção sem apostar no escuro?
Antes do anúncio, pegue um pedido completo e faça a conta do começo ao fim. Inclua o que vai na sacola, o que é consumido no preparo e os gastos ligados à forma de pagamento e à entrega.
- Defina o conjunto exato. Tamanho do lanche, porção e bebida precisam estar claros.
- Some os gastos de uma unidade. Atualize os valores a partir das compras, sem usar uma conta antiga de memória.
- Confira a sobra no preço promocional. Observe quanto ela ainda precisa cobrir das despesas do negócio.
- Escolha o objetivo da oferta. Testar um horário fraco é diferente de baixar o preço de um produto que já vende bem.
- Limite o teste ao que consegue preparar. Planeje ingredientes e atendimento antes de atrair a fila.
- Compare pedidos e resultado. Anote quanto vendeu, quanto gastou e se a promoção atraiu compras adicionais.
Se a oferta só fecha a conta com um movimento impossível para o carrinho, o preço precisa mudar. E aumentar produção sem conseguir conservar os alimentos não resolve o problema do caixa.
| Ideia que parece resolver | Conferência antes do anúncio | O que André consegue enxergar |
|---|---|---|
| Baixar R$ 5 para criar fila | Calcular o pedido completo | Quanto sai da sobra de cada venda |
| Contar todos como clientes novos | Comparar com o movimento habitual | O que a oferta acrescentou |
| Encher o estoque para aproveitar | Fazer teste dentro da capacidade | Procura sem compra exagerada |
| Comemorar só as 40 vendas | Separar receita e gastos | Resultado da promoção |
Dá para criar vantagem sem cortar tanto o preço?
André pode testar um conjunto mais simples, um tamanho diferente ou uma oferta para um horário específico. A vantagem precisa ser real e bem informada. Não vale aumentar o preço anterior só para anunciar um desconto maior, nem entregar uma porção diferente da que foi prometida.
Antes de escolher, veja a diferença entre margem e markup e mantenha uma rotina semanal de caixa. São contas que ajudam a interpretar o movimento.
Qual é a lição do sábado cheio?
Os 40 pedidos mostraram que André conseguia chamar atenção. A sobra pequena mostrou que o preço merecia outra conta. A próxima promoção precisa ser boa para quem compra e viável para quem prepara.
Teste uma oferta menor, registre os gastos e compare o resultado antes de repetir. Já passou por situação parecida? A fila pode contar uma história; o dinheiro que fica no negócio conta outra parte dela.
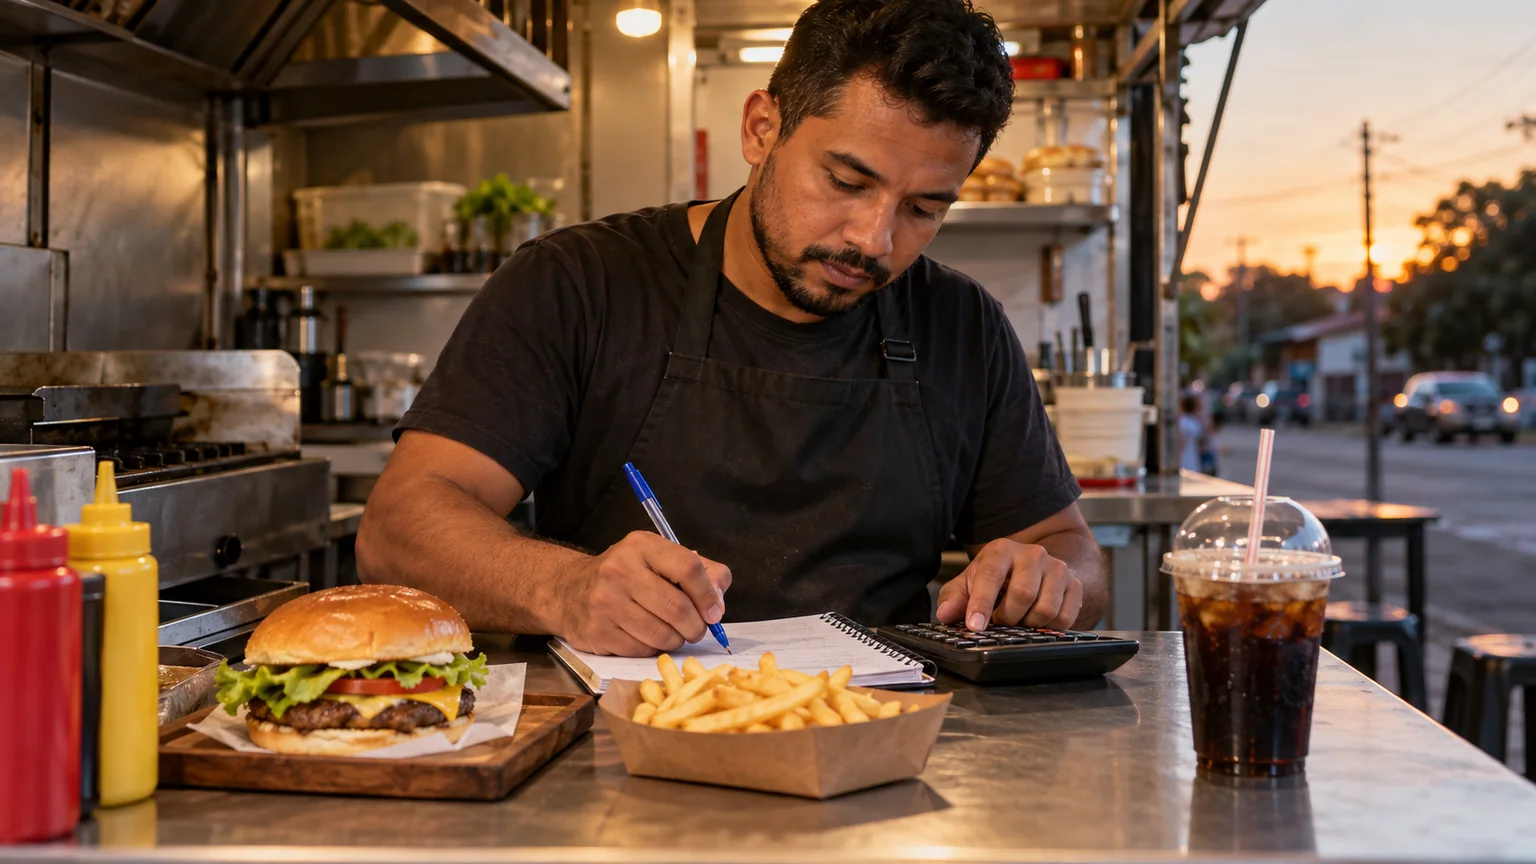
Imagem de capa: Vendedor de lanches faz uma conta ao lado de um hambúrguer, batatas e bebida.
A história é fictícia, mas retrata uma situação que muitos pequenos empreendedores enfrentam.