A recuperação judicial da Americanas foi encerrada pela 4ª Vara Empresarial da Comarca da Capital do Rio de Janeiro em 19 de outubro de 2026. A sentença reconheceu o cumprimento das obrigações do plano que venceram nos dois anos posteriores à homologação judicial, em 26 de fevereiro de 2024.
O marco encerra a fase de supervisão judicial prevista para esse período, mas não significa que todos os compromissos financeiros futuros tenham sido quitados ou que as disputas relacionadas à crise estejam resolvidas. A Americanas ainda reportava prejuízo líquido de R$ 603 milhões no primeiro semestre de 2026, além de dívida líquida de R$ 1 bilhão ao fim do segundo trimestre.
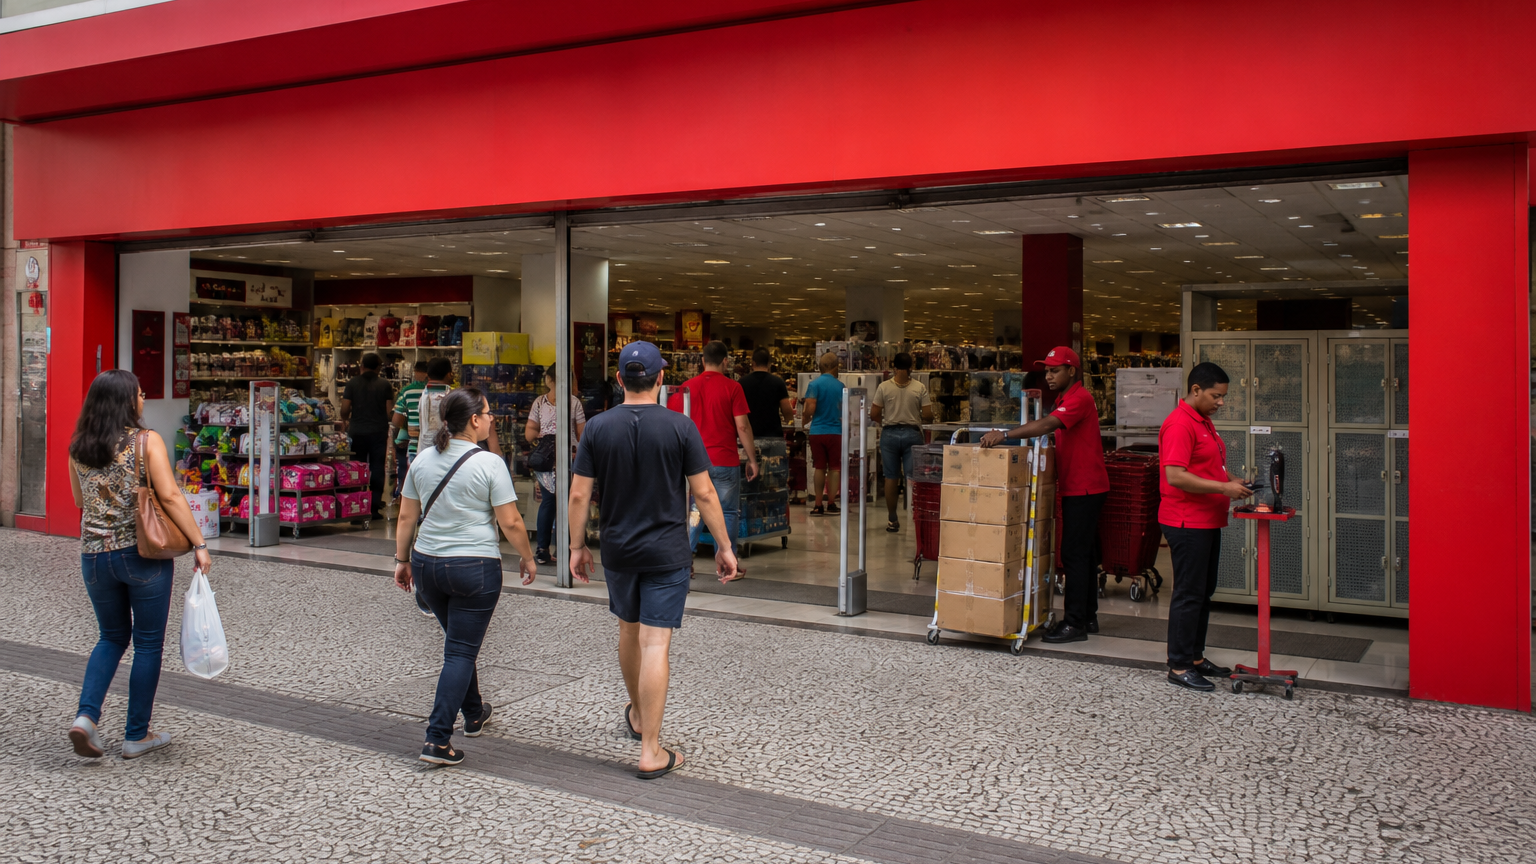
Para uma empresa com mais de 1.400 lojas em todos os estados brasileiros, segundo informação corporativa divulgada em agosto de 2026, o desafio agora deixa de ser apenas financeiro e processual. A etapa seguinte será operacional: recuperar eficiência, manter fornecedores, aprimorar controles e competir em um varejo de crescimento moderado e disputa intensa entre lojas físicas, marketplaces e plataformas de entrega.
A análise deste caso se baseia na sentença judicial de encerramento, nas divulgações da Americanas à CVM, nas demonstrações financeiras da companhia e em dados do IBGE sobre o comércio varejista. Os documentos permitem acompanhar o estágio do processo e os indicadores operacionais, mas não há pesquisa independente recente que meça a confiança de consumidores, fornecedores ou investidores na marca após a decisão judicial.
Fatos principais
| Indicador | Dado |
|---|---|
| Início da recuperação judicial | 19 de janeiro de 2023 |
| Homologação do plano | 26 de fevereiro de 2024 |
| Encerramento decretado pela Justiça | 19 de outubro de 2026 |
| Receita bruta consolidada | R$ 7,6 bilhões no 1º semestre de 2026, alta de 7,7% |
| Vendas em mesmas lojas | R$ 7,1 bilhões, crescimento de 9,3% no semestre |
| Crescimento do canal O2O | 74,6% no 1º semestre de 2026 |
| Prejuízo líquido | R$ 603 milhões no 1º semestre de 2026 |
| Dívida líquida | R$ 1 bilhão no 2º trimestre de 2026 |
| Passivos remanescentes vinculados ao plano | R$ 394 milhões no 2º trimestre de 2026 |
O que o fim da recuperação judicial da Americanas efetivamente encerra
A recuperação judicial envolveu Americanas S.A., B2W Digital Lux S.à.R.L., JSM Global S.à.R.L. e ST Importações Ltda. O plano havia sido aprovado pelos credores em assembleia em 19 de dezembro de 2023 e posteriormente homologado pela Justiça.
A decisão de outubro considerou cumpridas as obrigações que venceram durante o biênio legal posterior à homologação. A Administração Judicial e o Ministério Público do Estado do Rio de Janeiro apresentaram manifestações favoráveis ao encerramento.
Na prática, a sentença afasta a companhia do acompanhamento judicial típico da recuperação naquele período. Isso não equivale, porém, à quitação integral de todas as obrigações previstas no plano. A própria Americanas informou passivos remanescentes vinculados ao plano em sua estrutura de capital no segundo trimestre de 2026.
Também permanecem em andamento incidentes de habilitação e impugnação de créditos. Credores mantêm o direito de buscar execução específica ou até pedir falência caso aleguem descumprimento de obrigações do plano, conforme os mecanismos previstos na Lei nº 11.101/2005.
A sentença ainda determinou providências processuais, como relatório final e prestação de contas da administração judicial, apuração de custas e comunicações aos registros públicos. Portanto, o encerramento foi decretado, mas há formalidades e processos relacionados que continuam em curso.
O fim da recuperação judicial não encerra a crise de confiança
A crise da Americanas começou a ganhar proporção pública em janeiro de 2023, após a divulgação de inconsistências contábeis. Desde então, o caso passou a envolver credores, fornecedores, acionistas, órgãos reguladores e o mercado de capitais.
O encerramento judicial representa um avanço processual relevante, mas não elimina automaticamente questionamentos de governança. A CVM informou, em setembro de 2026, a celebração de novo Acordo Administrativo em Processo de Supervisão relacionado aos fatos divulgados pela companhia em 2023, indicando que a apuração da autarquia seguia em curso.
Além disso, documentos de auditoria referentes a 2025 apontaram deficiências de controles internos. Isso torna a reconstrução de credibilidade um tema que vai além de campanhas de marca ou de uma melhora pontual de vendas.
Para parceiros comerciais, confiança costuma ser medida por sinais concretos: regularidade de pagamentos, previsibilidade de pedidos, qualidade das informações financeiras, clareza nas negociações e estabilidade no abastecimento. Para consumidores, tende a depender de elementos mais visíveis, como preço, estoque disponível, entrega, atendimento e facilidade de compra.
Os dados disponíveis não permitem afirmar que essa confiança já foi restaurada. Eles indicam, no entanto, que a companhia passou a operar em uma nova fase, na qual resultados consistentes deverão ter peso maior do que o marco jurídico isolado.
A operação mostra sinais de reação, mas ainda sem lucro
Os resultados do primeiro semestre de 2026 trazem indicadores comerciais positivos. A receita bruta consolidada alcançou R$ 7,6 bilhões, alta de 7,7% em relação ao mesmo período de 2025. As vendas brutas em mesmas lojas somaram R$ 7,1 bilhões, com crescimento de 9,3%.
A operação física continuou sendo a principal base de receita: o canal registrou R$ 6,9 bilhões no semestre, avanço de 3,2% na comparação anual. Ao mesmo tempo, o canal O2O — que integra loja física, pedidos digitais, retirada e entrega local — cresceu 74,6%.
Esse dado sugere que a rede física pode ser usada não apenas como ponto de venda tradicional, mas também como infraestrutura de proximidade. Em um varejo no qual conveniência e prazo de entrega importam cada vez mais, lojas capilarizadas podem servir para retirada de pedidos, separação de mercadorias e entregas locais.
Ainda assim, não é possível concluir que o avanço do O2O tenha causado maior rentabilidade, fidelização ou participação de mercado. A companhia também registrou prejuízo líquido de R$ 603 milhões no primeiro semestre, 1,5% superior ao prejuízo do mesmo período do ano anterior.
O lucro bruto das operações física e O2O chegou a R$ 1,7 bilhão, alta de 6,8%, com margem bruta de 27,4%, avanço de 0,5 ponto percentual. Mas a combinação entre despesas, resultado financeiro, estrutura de dívida e consumo de caixa continua sendo decisiva para avaliar se a melhora comercial pode se transformar em rentabilidade sustentável.
O varejo brasileiro não oferece espaço para uma retomada lenta
O ambiente setorial exige execução. Segundo a Pesquisa Mensal de Comércio do IBGE, o volume de vendas do varejo brasileiro variou 0,1% em agosto de 2026 ante julho, com ajuste sazonal. De janeiro a agosto, a alta acumulada foi de 1,7% em relação ao mesmo período de 2025.
Trata-se de um ritmo moderado de crescimento. Isso limita a possibilidade de uma empresa atribuir uma eventual melhora apenas ao ambiente econômico. No caso da Americanas, a reconstrução tende a depender da capacidade de ganhar eficiência e melhorar a proposta de valor em categorias disputadas por marketplaces, varejistas multicanal, redes supermercadistas, plataformas internacionais e operações de conveniência.
A empresa não divulgou um dado oficial recente que permita quantificar sua participação de mercado frente a concorrentes. Por isso, não é possível afirmar se a recuperação operacional já resultou em ganho competitivo.
O que se observa é uma estratégia declarada de foco em rentabilidade, integração físico-digital, redução de custos, CRM, fidelidade e serviços financeiros. Estratégias, porém, não são resultados: sua efetividade dependerá da execução e dos próximos indicadores financeiros e operacionais.
Venda de ativos ajuda, mas muda o perímetro do negócio
Parte da execução do plano envolveu desinvestimentos. A venda da UPI Uni.Co foi concluída, com preço final de R$ 162 milhões após ajuste informado em agosto de 2026. O pagamento incluiu R$ 20 milhões no fechamento e saldo em cinco parcelas anuais corrigidas a 100% do CDI.
A operação pode contribuir para a reorganização financeira, mas seus efeitos dependem do recebimento efetivo das parcelas, da destinação dos recursos e das obrigações vinculadas. Outros ativos e operações também passaram por processos de alienação ou etapas de venda, o que impede tratar todo o programa de desinvestimentos como concluído.
Há uma implicação estratégica importante: vender ativos pode melhorar a liquidez ou simplificar a empresa, mas também altera o perímetro da operação. A qualidade da reconstrução não deve ser avaliada apenas pela sobrevivência financeira, e sim pela capacidade do negócio remanescente de gerar vendas, margem e caixa de forma recorrente.
O que esse caso ensina a quem empreende
O caso Americanas reforça que controles financeiros não são uma função burocrática isolada. Em empresas de varejo, a conciliação entre compras, estoques, fornecedores, recebíveis, contas a pagar e relatórios gerenciais precisa funcionar de maneira integrada e auditável.
Para pequenos e médios negócios, a principal lição é criar mecanismos proporcionais ao porte da operação, mas suficientemente independentes. Separar quem compra de quem aprova pagamentos, conciliar estoque com notas fiscais, revisar limites de crédito e manter documentação acessível são práticas que reduzem riscos de erro e fraude.
Outra lição está na concentração de receita. Fornecedores que dependem de grandes redes varejistas precisam acompanhar sua exposição por cliente, negociar prazos compatíveis com seu caixa e avaliar garantias quando fizer sentido. Uma relação comercial com fornecedores baseada em critérios além do preço não elimina o risco de crédito.
Também há um aprendizado sobre crescimento multicanal. A integração entre loja física e digital pode ampliar a conveniência, mas exige estoque confiável, processos de separação eficientes, política clara de troca e capacidade logística. Sem isso, o aumento de pedidos pode ampliar custos, rupturas e reclamações, em vez de gerar retorno.
Por fim, crises de governança mostram que a confiança empresarial é construída lentamente e testada quando há pressão. Transparência, respostas rápidas a problemas e dados consistentes costumam ser mais relevantes para a reputação de longo prazo do que anúncios institucionais.
Onde pode existir uma oportunidade de negócio
A reestruturação de grandes redes varejistas evidencia oportunidades para empresas que ajudam a melhorar a qualidade da operação, embora não haja confirmação de que a Americanas esteja contratando fornecedores específicos nessas áreas.
Uma oportunidade está em soluções de governança e auditoria contínua. Softwares de gestão, integração de ERPs, conciliação financeira, controle de estoques e monitoramento de fornecedores podem atender varejistas, distribuidores e franquias que precisam rastrear operações mais complexas.
Outro campo é a gestão de risco de crédito comercial. Fintechs B2B, seguradoras de crédito, bureaus de dados e consultorias financeiras podem apoiar indústrias e distribuidores na análise de concentração de carteira, definição de limites, acompanhamento de prazos e avaliação de contraparte.
Há ainda espaço potencial para tecnologias de operação O2O e logística de proximidade. Sistemas de roteirização, picking em loja, controle de inventário, lockers, integração de pedidos e last mile podem beneficiar redes físicas que buscam usar suas lojas como pontos de retirada e entrega. O crescimento do O2O da Americanas indica a relevância desse modelo, mas não garante que todos os investimentos no segmento terão retorno.
Perguntas frequentes
A recuperação judicial da Americanas quitou todas as dívidas ao sair do processo?
Não. A sentença reconheceu o cumprimento das obrigações vencidas no período legal de dois anos após a homologação do plano. A companhia informou passivos remanescentes vinculados ao plano em sua estrutura de capital.
A empresa voltou a dar lucro?
Não. A Americanas reportou prejuízo líquido de R$ 603 milhões no primeiro semestre de 2026.
Credores ainda podem cobrar a Americanas?
Sim. A decisão preserva os direitos dos credores de buscar execução específica ou pedir falência em caso de eventual descumprimento do plano. Também seguem incidentes de habilitação e impugnação de créditos.
O encerramento da recuperação judicial encerra as apurações da CVM?
Não. A CVM informou em setembro de 2026 que sua apuração relacionada aos fatos divulgados pela Americanas em 2023 seguia em curso.
Qual é o principal desafio da Americanas agora?
A companhia precisa demonstrar recuperação operacional sustentável: preservar vendas, melhorar rentabilidade, administrar caixa e dívida, fortalecer controles internos e reconstruir a confiança de consumidores, fornecedores, credores e investidores.
Fontes consultadas
- Tribunal de Justiça do Estado do Rio de Janeiro — sentença de encerramento da recuperação judicial do Grupo Americanas
- Americanas — fato relevante sobre protocolo do pedido de encerramento da recuperação judicial
- Comissão de Valores Mobiliários — divulgação de resultados do primeiro semestre de 2026 da Americanas
- Americanas — comunicado corporativo sobre resultados do primeiro semestre de 2026
- Americanas — demonstrações financeiras anuais de 2025
- Comissão de Valores Mobiliários — novo Acordo Administrativo em Processo de Supervisão relacionado à Americanas
- Escritório de Advocacia Zveiter e Preserva-Ação Administração Judicial — portal público da recuperação judicial do Grupo Americanas