O relatório mostrava R$ 8.000 em vendas. Mauro olhou o número, sorriu e abriu a conta bancária para decidir quanto poderia tirar da loja. O saldo não combinava com a comemoração.
Parte das vendas no cartão ainda seria recebida. Havia mercadoria nova nas prateleiras, contas para pagar e uma compra do mês anterior que acabara de sair do caixa. Quanto daquele movimento era resultado do negócio? Ele não sabia.
O fechamento tinha virado um ritual incompleto: conferir o total vendido e torcer para que o saldo fosse suficiente. Quando faltava dinheiro, Mauro dizia que precisava vender mais. Mas nunca conseguia explicar o que o mês anterior tinha deixado.
Por que o total vendido não mostra o resultado da loja?
A venda é o começo da análise. Para entender o resultado, a loja precisa considerar o custo da mercadoria vendida e as despesas relacionadas à operação.
Já o saldo bancário mostra dinheiro disponível naquele momento. Pode incluir recebimentos de vendas anteriores ou dinheiro colocado pelo dono. Também pode estar menor porque a loja comprou estoque que ainda não vendeu.
Mauro misturava essas perguntas. Se o saldo subia, concluía que tinha lucrado. Se caía, achava que o mês tinha sido ruim, mesmo quando a diferença vinha do prazo de recebimento.
A análise do resultado e o acompanhamento do caixa precisam conversar, mas respondem a questões diferentes. O guia de fluxo de caixa semanal ajuda a organizar quando o dinheiro entra e sai.
Um material do Sebrae para lojas de artesanato explica o cálculo do custo das mercadorias vendidas a partir dos estoques e das compras. Isso permite olhar o que foi consumido pela venda, em vez de tratar toda compra do mês como mercadoria já vendida.
Como o estoque entra na conta do fechamento?
No exemplo, Mauro começou o mês com R$ 3.000 em mercadorias avaliadas pelo custo. Comprou mais R$ 4.000 e terminou com R$ 2.500 em estoque, também pelo custo.
Numa situação simplificada, sem perdas ou outros ajustes de estoque, a conta é: R$ 3.000 mais R$ 4.000 menos R$ 2.500. O custo das mercadorias vendidas fica em R$ 4.500.
É importante usar a mesma base. Comparar o estoque inicial pelo custo com o estoque final pelo preço de venda produz uma conta incoerente.
Perdas, devoluções e outras movimentações exigem registro e ajuste próprios. A fórmula não corrige automaticamente um inventário que deixa essas informações de fora.
A tabela mostra apenas uma parte da análise:
| Informação do exemplo | Valor |
|---|---|
| Vendas consideradas no período | R$ 8.000 |
| Estoque inicial pelo custo | R$ 3.000 |
| Compras de mercadorias no período | R$ 4.000 |
| Estoque final pelo custo | R$ 2.500 |
| Custo das mercadorias vendidas, nas condições do exemplo | R$ 4.500 |
| Diferença entre vendas e esse custo | R$ 3.500 |
Os R$ 3.500 ainda não são lucro líquido. Despesas, tributos e demais itens aplicáveis precisam entrar na apuração adequada.
Quais informações conferir antes de encerrar o mês?
Mauro criou uma sequência para que o fechamento deixasse de depender de papéis encontrados por acaso.
- Confira as vendas do período. Identifique cancelamentos, devoluções e descontos para não contar uma venda desfeita como concluída.
- Concilie os recebimentos. Compare dinheiro, Pix, cartão e valores ainda a receber.
- Verifique o estoque e as compras. Use registros consistentes de quantidade, custo e movimentação.
- Liste as despesas. Inclua os itens da operação com identificação e período correspondente.
- Confira obrigações e vencimentos. Organize o que foi pago e o que ainda precisa sair do caixa.
- Registre movimentos do proprietário. Separe aportes e retiradas das vendas e das despesas comerciais.
- Procure diferenças antes de fechar. Um valor sem explicação precisa de conferência.
Quem trabalha com contabilidade pode levar esses registros para a apuração correta. O controle gerencial ajuda justamente a reunir informações que não devem ficar escondidas nas conversas e na memória.
Como evitar contar uma taxa ou uma compra duas vezes?
Mauro lançava as vendas no cartão pelo valor bruto. Em seguida, registrava o depósito menor, já descontadas as taxas, como se fosse outra venda.
Isso fazia o faturamento crescer sem uma compra adicional. O recebimento precisava ser ligado à venda já registrada, com a taxa identificada, e não somado novamente como nova receita.
Outro erro aparecia na fatura do cartão usado pela loja. Uma compra já tinha sido registrada quando ocorreu. Ao pagar a fatura, Mauro lançava o mesmo valor como uma segunda despesa.
A saída é acompanhar a relação entre o fato e sua quitação. O dinheiro pode sair em outro dia, mas isso não transforma o pagamento em outro gasto independente.
No estoque acontece algo parecido: a compra que ainda está na prateleira precisa continuar identificada. Apagar essa diferença pode esconder dinheiro parado em mercadoria.
O que muda quando o fechamento responde a perguntas concretas?
| Pergunta | Atalho que confunde | Conferência mais útil |
|---|---|---|
| Quanto a loja vendeu? | Somar também os depósitos dessas mesmas vendas | Conferir vendas e relacionar seus recebimentos |
| Quanto custou a mercadoria vendida? | Usar toda compra do mês sem olhar o estoque | Considerar custos e movimentações do estoque |
| Quanto há para pagar? | Lembrar apenas das contas mais próximas | Manter vencimentos e obrigações registrados |
| Quanto o dono colocou ou retirou? | Misturar com receita e despesas comerciais | Identificar esses movimentos separadamente |
| O mês deixou resultado? | Olhar só o total vendido ou o saldo bancário | Reunir custos, despesas e demais itens da apuração |
Qual decisão o fechamento permite tomar?
O mês seguinte não precisa começar com uma resposta vaga como “vamos vender mais”. Se a loja conhece seus números, pode investigar uma causa concreta: mercadoria parada, despesa elevada, desconto excessivo ou prazo de recebimento apertado.
O Sebrae também aborda o diagnóstico financeiro como apoio à gestão. Para Mauro, a mudança foi terminar o fechamento com informações que explicassem o mês e ajudassem a preparar o próximo.
Os R$ 8.000 continuaram sendo um dado importante. Deixaram apenas de carregar uma resposta que não podiam oferecer sozinhos.
A lição para o lojista é fechar o mês olhando vendas, mercadoria, despesas e caixa com registros que se relacionem. Só assim fica mais fácil entender o negócio por trás do movimento.
Já passou por situação parecida?
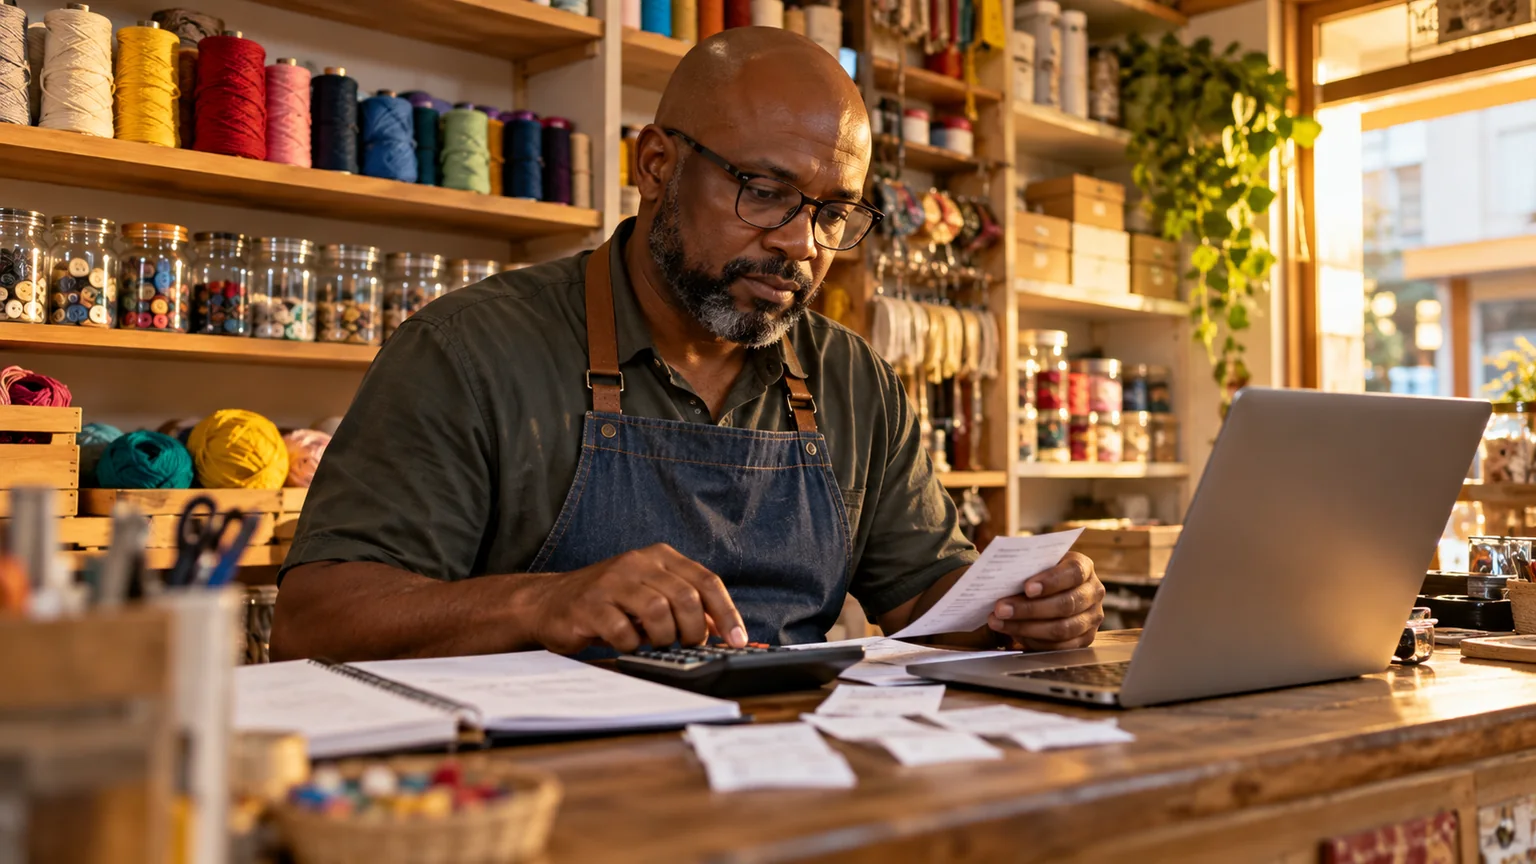
Imagem de capa: Lojista confere registros de vendas e despesas no fechamento do mês.
Mauro e os valores deste artigo são exemplos criados para explicar o fechamento. Eles não representam médias do comércio nem uma demonstração contábil completa.
A história é fictícia, mas retrata uma situação que muitos pequenos empreendedores enfrentam.