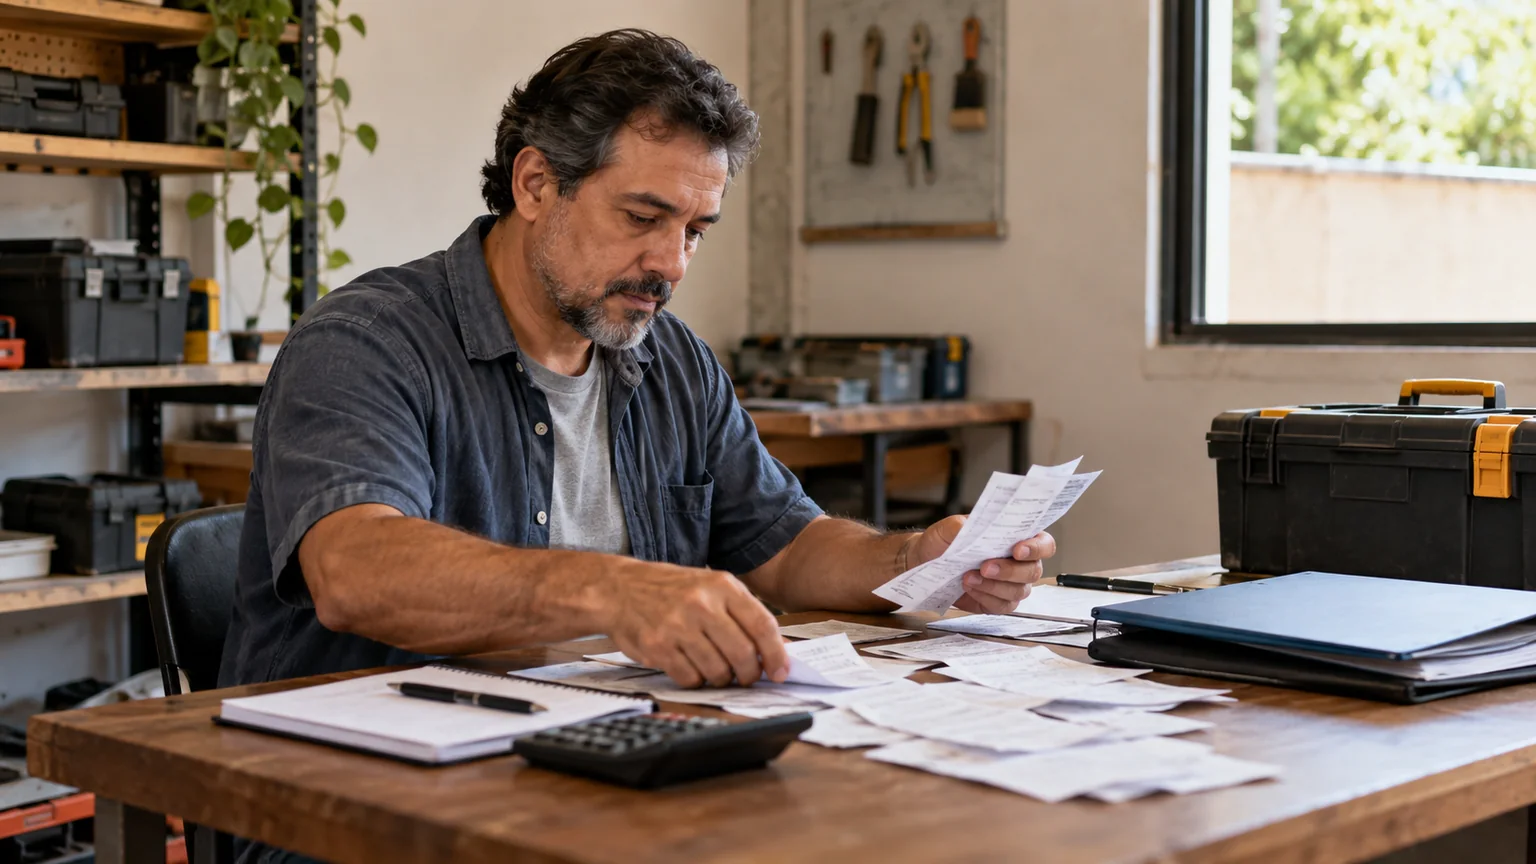
Gilberto abriu a gaveta procurando a nota de uma peça. Encontrou 25 comprovantes amassados, dois papéis quase apagados e uma conta que nem lembrava de ter pago. A peça continuava sem aparecer.
Enquanto ele separava o monte, o celular tocou. Um cliente queria saber quanto custaria uma manutenção parecida com a da semana anterior. Gilberto lembrava do valor cobrado. Já o que tinha sobrado daquele trabalho era um mistério.
Ele tinha comprado material, passado na loja outra vez, pago estacionamento e usado uma parte do estoque que já estava em casa. Tudo parecia despesa pequena. Junto, porém, aquilo podia explicar por que a agenda estava cheia e o dinheiro nunca rendia.
Por que guardar o comprovante não é o mesmo que controlar o gasto?
O papel mostra que houve uma compra ou um pagamento. Não explica, sozinho, a qual serviço aquela despesa pertence, se o material foi todo usado ou se ainda existe uma cobrança a pagar.
Gilberto tinha uma nota de compra de peças para três clientes. Se colocasse o valor inteiro no primeiro serviço, faria aquele trabalho parecer muito mais caro. Se não colocasse em nenhum, teria uma sobra que só existia na planilha.
O Sebrae aborda a organização de receitas, despesas e investimentos em um plano de contas. Para o prestador, essa separação pode começar com nomes que façam sentido no dia a dia: material, deslocamento, ferramentas, recebimentos e gastos da operação.
Ainda falta ligar a despesa ao trabalho. É essa ligação que transforma a gaveta de papéis em informação para o próximo orçamento.
Como criar um registro que caiba na rotina do autônomo?
Gilberto não precisava reconstruir todo o passado antes de melhorar o presente. Começou pelos serviços da semana e criou uma identificação para cada um.
Em vez de escrever só “cliente João”, usou o número do serviço, a data e uma descrição curta. Clientes com nomes iguais deixaram de se confundir. Uma segunda visita passou a ser registrada no mesmo atendimento quando fazia parte do trabalho combinado.
A rotina ficou assim:
- Abra uma linha para o serviço antes de comprar material. Registre o que foi combinado e o valor previsto.
- Anote os gastos quando ocorrerem. Informe data, valor, finalidade e forma de pagamento.
- Marque a qual trabalho o gasto pertence. Quando atender vários serviços, registre a divisão usada.
- Fotografe e identifique o comprovante. Guarde o arquivo com um nome que permita encontrá-lo depois.
- Confira o serviço ao terminar. Compare o previsto com o que realmente foi utilizado e recebido.
Esse controle de gestão ajuda a organizar os documentos, mas não substitui os registros e documentos fiscais exigidos para a atividade. O que importa aqui é evitar que um gasto desapareça entre a compra e a formação do preço.
Como separar material comprado, material usado e dinheiro pago?
Na história, um serviço foi vendido por R$ 500. Gilberto identificou R$ 180 em material efetivamente usado e R$ 60 em deslocamentos ligados àquele atendimento.
A diferença era R$ 260. Isso ainda não era lucro líquido: faltavam considerar outros custos, o tempo trabalhado e as demais despesas da operação. Mas já era uma referência melhor do que olhar o saldo da conta.
Imagine que parte dos R$ 180 veio de uma caixa comprada no mês anterior. O dinheiro saiu antes, enquanto o material foi usado agora. Essa diferença entre pagamento e consumo precisa aparecer no controle.
Também pode ocorrer o contrário. Gilberto compra R$ 300 em peças, usa apenas R$ 100 num serviço e mantém o restante no estoque. A compra inteira afeta o caixa, mas atribuir os R$ 300 como material consumido naquele único trabalho distorce a comparação.
Para acompanhar quando o dinheiro entra e sai, vale manter junto um fluxo de caixa semanal. Ele complementa o registro dos serviços.
O que fazer com gastos que atendem vários trabalhos?
Telefone, uma ferramenta de uso prolongado ou uma assinatura podem apoiar muitos atendimentos. Não faz sentido jogar o valor mensal inteiro em cada um deles.
Gilberto escolheu um critério simples para acompanhar despesas compartilhadas e manteve o critério nas comparações. Quando um gasto podia ser ligado diretamente a um trabalho, registrava nesse trabalho. Quando atendia a operação inteira, deixava separado e avaliava a distribuição com cuidado.
O erro a evitar é contar a mesma despesa várias vezes. Se o valor foi distribuído entre os serviços, não pode aparecer integralmente de novo como se fosse outro gasto na análise do mesmo resultado.
O pagamento no cartão também pede atenção. Registrar a compra e depois lançar o total da fatura novamente como nova despesa duplica o valor. Compra e quitação são etapas diferentes do mesmo movimento.
Como comparar duas maneiras de organizar os comprovantes?
| Situação | Controle pela memória | Registro por serviço |
|---|---|---|
| Compra de peças para vários clientes | Todo o valor fica sem destino | O uso é identificado em cada trabalho |
| Pequeno gasto no deslocamento | É esquecido porque parece pouco | Entra no atendimento correspondente |
| Material que permanece no estoque | É tratado como consumido de uma vez | Compra e uso ficam separados |
| Compra paga no cartão | Pode ser somada também na fatura | A quitação não vira uma segunda despesa |
| Próximo orçamento | Repete o preço que “parece certo” | Usa informações dos trabalhos anteriores |
Como esse controle ajuda a cobrar melhor?
Depois de registrar alguns atendimentos, Gilberto percebeu quais serviços exigiam retornos, quais consumiam mais material e onde o deslocamento pesava.
A informação não determinava sozinha um novo preço. Ainda havia tempo, capacidade de atendimento e condições comerciais a considerar. Mas ele podia explicar para si mesmo por que um orçamento precisava mudar.
Quem cobra por trabalho também precisa olhar as horas envolvidas, incluindo preparação e retorno. O guia sobre como calcular o preço do serviço por hora ajuda a juntar essa parte com os gastos registrados.
A lição da gaveta foi simples: comprovante guardado só ajuda quando pode ser encontrado e ligado à decisão que precisa ser tomada. O próximo orçamento fica menos arriscado quando o serviço anterior deixa informação, além de papel.
Já passou por situação parecida?
Imagem de capa: Autônomo organiza comprovantes e anotações dos serviços realizados.
Gilberto, os 25 comprovantes e os valores usados a seguir são elementos do exemplo. A questão prática é como acompanhar o custo de cada serviço sem depender da memória.
A história é fictícia, mas retrata uma situação que muitos pequenos empreendedores enfrentam.