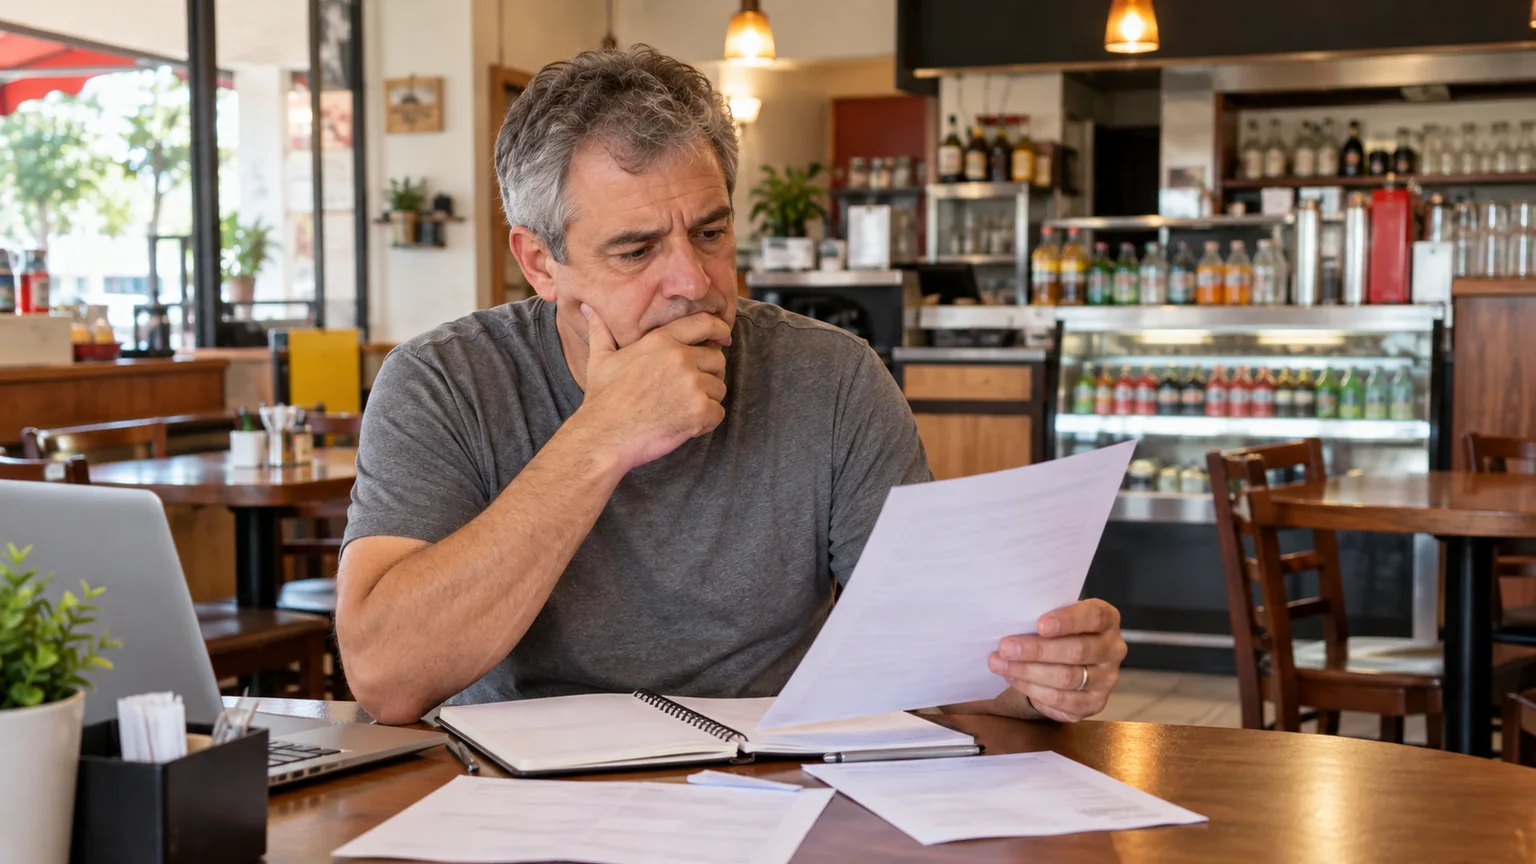
Sérgio conferia as compras de pão, queijo e bebidas com cuidado. Sabia quando precisava pedir mais ingredientes e acompanhava o movimento do balcão. Quando sobrava dinheiro na conta, achava que a semana tinha fechado bem.
A conta de luz chegava depois. Ele pagava para não atrasar e seguia trabalhando. Durante três meses, repetiu a rotina sem incluir essa despesa no planejamento que usava para decidir quanto podia gastar.
No terceiro fechamento, precisou adiar uma compra. A conta não era nova, não tinha surgido por surpresa e nem estava escondida. Sérgio é que só olhava para ela quando o vencimento já estava perto.
Os três meses são parte da narrativa. O caso mostra como despesas recorrentes de uma lanchonete podem ficar fora do controle mesmo quando são pagas regularmente.
Por que uma conta paga ainda pode estar fora do planejamento?
Pagar e planejar são tarefas diferentes. O pagamento resolve um compromisso naquele momento. O planejamento permite reservar dinheiro e avaliar os próximos gastos antes que o saldo fique apertado.
Sérgio registrava os ingredientes porque fazia compras frequentes. Já energia, internet e outras despesas eram tratadas como assuntos do dia do vencimento.
Assim, o saldo disponível parecia maior do que realmente estava para as decisões da semana. Uma parte daquele dinheiro já tinha destino, embora ainda permanecesse na conta bancária.
O calendário das despesas precisa conversar com o controle de caixa. Sem isso, uma conta conhecida pode provocar o mesmo efeito de um gasto inesperado.
O que colocar na lista de despesas recorrentes?
Comece pelos compromissos que se repetem no funcionamento do negócio. A lista deve refletir a lanchonete, sem copiar gastos que ela não tem.
Aluguel, energia, água, internet, sistemas e serviços contratados podem fazer parte desse levantamento. Valores e frequência devem ser verificados nos documentos e contratos.
Algumas despesas têm valor estável. Outras aparecem todo mês, mas variam. Energia não se torna fixa no valor apenas porque a fatura chega com frequência mensal.
Também existem pagamentos menos frequentes que merecem previsão. Se uma obrigação ocorre em determinado período do ano, deixar tudo para a última semana pode apertar o caixa mesmo que ela seja conhecida.
Como registrar previsão e pagamento sem contar a mesma conta duas vezes?
Use uma referência para cada compromisso. O registro pode começar como previsão e ser atualizado quando a fatura chega e quando o pagamento ocorre.
- Liste a despesa e o período. Identifique fornecedor, mês ou competência e frequência.
- Registre o vencimento. Saiba em qual semana o dinheiro deverá sair.
- Faça uma previsão fundamentada. Consulte documentos anteriores e condições atuais, sem tratar a estimativa como valor garantido.
- Atualize com a cobrança real. Confira a diferença entre o que esperava e o que foi faturado.
- Marque o pagamento. Preserve o comprovante e evite lançar a mesma saída novamente como outra despesa.
Na história, Sérgio passou a organizar o controle com colunas para previsto, cobrado e pago. Eram etapas do mesmo compromisso.
Uma fatura que já estava anotada como previsão não virava uma segunda conta ao ser paga. Ele atualizava o registro e conseguia comparar expectativa e realidade.
A conta de luz é só o consumo multiplicado por um preço?
A ANEEL explica a composição do custo da energia ao consumidor. A fatura envolve custos de energia, transporte e distribuição, além de encargos e tributos aplicáveis.
Por isso, Sérgio não deveria copiar uma tarifa encontrada numa conversa e presumir que aquela conta valia para a lanchonete. A referência para conferir o gasto era a própria fatura e as informações da distribuidora.
Ele passou a observar o período de leitura, o consumo informado e os itens cobrados. Se surgisse uma diferença que não conseguia entender, buscaria esclarecimento com a distribuidora.
A conferência financeira não autorizava improvisar alterações elétricas ou reduzir a conservação de alimentos para economizar. Qualquer manutenção precisava respeitar segurança e condições técnicas.
Como usar esse controle antes de fazer uma compra?
Olhe o saldo junto às entradas e saídas previstas. O valor que aparece no banco precisa ser comparado aos compromissos que vencerão, não apenas ao desejo de repor mercadorias.
Na história, Sérgio queria ampliar uma compra de bebidas. Com o calendário das contas organizado, conseguia avaliar quanto precisaria reservar para os próximos vencimentos.
Se a previsão mostrasse aperto, ele poderia rever a quantidade, a data ou negociar condições possíveis. O planejamento não criava dinheiro, mas deixava o problema visível antes da decisão.
Para montar essa rotina, veja como acompanhar o fluxo de caixa semanal da pequena empresa. Na lanchonete, conecte esse controle aos pedidos de compra e às faturas que ainda chegarão.
Qual comparação mostra a mudança de rotina?
| Conta que só aparece no vencimento | Conta que participa do planejamento |
|---|---|
| Pagar quando a cobrança chega | Registrar o compromisso antecipadamente |
| Olhar apenas o saldo do banco | Comparar saldo com vencimentos próximos |
| Repetir o mesmo valor sem conferir | Atualizar a previsão pela fatura |
| Lançar previsão e pagamento como duas saídas | Acompanhar as etapas do mesmo registro |
| Decidir compras antes de reservar contas | Verificar o efeito no caixa da semana |
Para avaliar o resultado do mês, organize também a distinção entre despesas, compras de estoque e investimentos. O calendário de pagamentos mostra a movimentação do dinheiro; não substitui sozinho uma apuração completa do resultado.
Qual foi a lição dos três meses?
Sérgio não descobriu uma despesa escondida. Descobriu um pedaço conhecido do negócio que estava fora da conta usada para tomar decisões.
Ele passou a abrir o calendário antes de aumentar uma compra. A energia e os demais compromissos entraram no planejamento com antecedência, e o saldo deixou de parecer uma autorização automática para gastar.
Já passou por situação parecida? Uma conta paga todo mês pode continuar causando aperto se só for lembrada no vencimento. Colocá-la na previsão é uma mudança simples que ajuda a enxergar melhor o dinheiro da lanchonete.
Imagem de capa: Dono de lanchonete confere uma fatura e um caderno de despesas.
A história é fictícia, mas retrata uma situação que muitos pequenos empreendedores enfrentam.