Sônia abriu as caixas do depósito e encontrou peças que já tinham passado por duas mudanças de vitrine. Ao conferir o custo de compra, chegou a R$ 4.000 em mercadoria com pouca saída.
A reação foi anunciar desconto em tudo. Ela queria dinheiro de volta no caixa e imaginou que uma promoção geral chamaria mais atenção.
O movimento veio, mas trouxe uma dúvida. Os produtos que já vendiam bem também estavam saindo mais baratos, enquanto parte das peças antigas continuava no depósito. Sônia tinha reduzido a sobra de vendas boas sem resolver todo o estoque parado.
Por que liquidar a loja inteira pode errar o alvo?
Uma prateleira reúne situações diferentes. Há mercadoria que demora a sair, produto procurado com frequência e item que ficou pouco visível apesar de ter interesse do público.
Aplicar o mesmo desconto a tudo evita a análise, mas pode atingir o que não precisava de incentivo. Também pode esconder o motivo de uma peça estar parada.
Sônia vendia roupas e acessórios. Algumas peças tinham tamanhos pouco procurados; outras estavam guardadas sem aparecer no catálogo. O problema não era igual para todos os itens.
Os R$ 4.000 da história representam custo de compra do estoque, não preço de venda nem perda automática. A mercadoria ainda precisava ser avaliada quanto à condição, à procura e às alternativas de comercialização.
Como escolher quais produtos entram primeiro na oferta?
Comece com uma relação dos itens e dos motivos da pouca saída. Anote quantidade, custo, preço atual, tempo no estoque e vendas recentes.
A orientação do Sebrae sobre preparação de liquidações destaca a separação dos produtos conforme vendas e resultado, além da conferência dos custos antes de definir descontos.
Um produto sem procura pode exigir uma condição diferente de um produto que não foi apresentado direito. Em alguns casos, melhorar a foto, a descrição ou a exposição ajuda a testar o interesse antes de cortar o preço.
Se a mercadoria tem defeito, restrição ou outra condição relevante, isso precisa ser avaliado e informado adequadamente. Uma liquidação não é caminho para esconder problemas do produto.
Como preparar uma oferta sem escolher o desconto no impulso?
Sônia começou por um grupo pequeno, com condição clara e prazo definido. Isso permitia acompanhar o resultado sem baixar toda a loja.
- Conte e identifique os itens. Evite anunciar uma quantidade que não corresponde ao disponível.
- Confira o estado da mercadoria. Separe problemas que exigem outra solução, sem misturá-los numa oferta genérica.
- Revise o custo da venda. Inclua aquisição, taxas, embalagem e outras despesas aplicáveis.
- Defina o objetivo. Escolha se quer liberar espaço, recuperar parte do dinheiro ou testar a procura.
- Informe a condição com clareza. Mostre produto, preço e regras reais, sem criar um desconto a partir de um preço inventado.
- Avalie o grupo depois. Registre unidades vendidas, receita e custos para decidir o próximo passo.
Há situações em que vender abaixo do custo pode fazer parte de uma decisão para reduzir uma perda maior. Isso exige enxergar a diferença e o efeito no caixa, sem chamar a operação de lucro.
Como saber quanto a liquidação devolveu ao caixa?
Na simulação, Sônia separou 20 peças compradas por R$ 40 cada. O custo de aquisição daquele grupo era R$ 800. Se todas fossem vendidas por R$ 45, a receita seria R$ 900.
A diferença de R$ 100 não seria o lucro líquido. Ainda faltariam os custos das vendas e as demais despesas do negócio. O exemplo mostra apenas uma primeira comparação.
Também não faria sentido concluir que os R$ 4.000 do depósito foram recuperados porque algumas peças saíram. Cada grupo precisa ter o resultado acompanhado.
O guia sobre markup e margem de lucro ajuda a calcular a relação entre custo e preço. Para a liquidação, use os dados específicos da oferta.
O que fazer com o que continua sem sair?
Revise a hipótese. O preço está inadequado, a descrição está confusa ou o público da loja não procura aquele produto?
Você pode avaliar outra exposição ou canal de venda, levando em conta custos, entrega e condições. Acrescentar frete ou comissão sem recalcular pode reduzir ainda mais o dinheiro recuperado.
Também vale ajustar as próximas compras. Liquidar repetidamente o mesmo tipo de peça pode mostrar um problema de escolha de quantidade ou variedade, e não apenas uma campanha fraca.
O que muda ao liquidar um grupo definido?
| Decisão | Quando o desconto atinge tudo | Quando o estoque é analisado |
|---|---|---|
| Produto de boa saída | Perde margem sem necessidade avaliada | Recebe condição conforme seu resultado |
| Peça pouco visível | Ganha desconto antes de ser apresentada | Tem foto, descrição e exposição revisadas |
| Item antigo | Misturado aos demais | Tem motivo da pouca saída identificado |
| Resultado | Medido pelo movimento da loja | Conferido por grupo e custos |
| Próxima compra | Repete o lote anterior | Considera os sinais de procura e sobra |
Qual foi a lição que Sônia levou para a próxima promoção?
Ela passou a escolher a oferta conforme o produto, em vez de usar a loja inteira para resolver um problema de parte do estoque.
A liquidação continuou sendo uma opção. Mas ficou acompanhada de uma pergunta: o que precisa sair e quanto essa venda realmente devolve ao caixa?
Antes de anunciar desconto geral, abra as caixas e separe as situações. O produto que vende bem não precisa pagar automaticamente pela compra que ficou parada. Já passou por situação parecida?
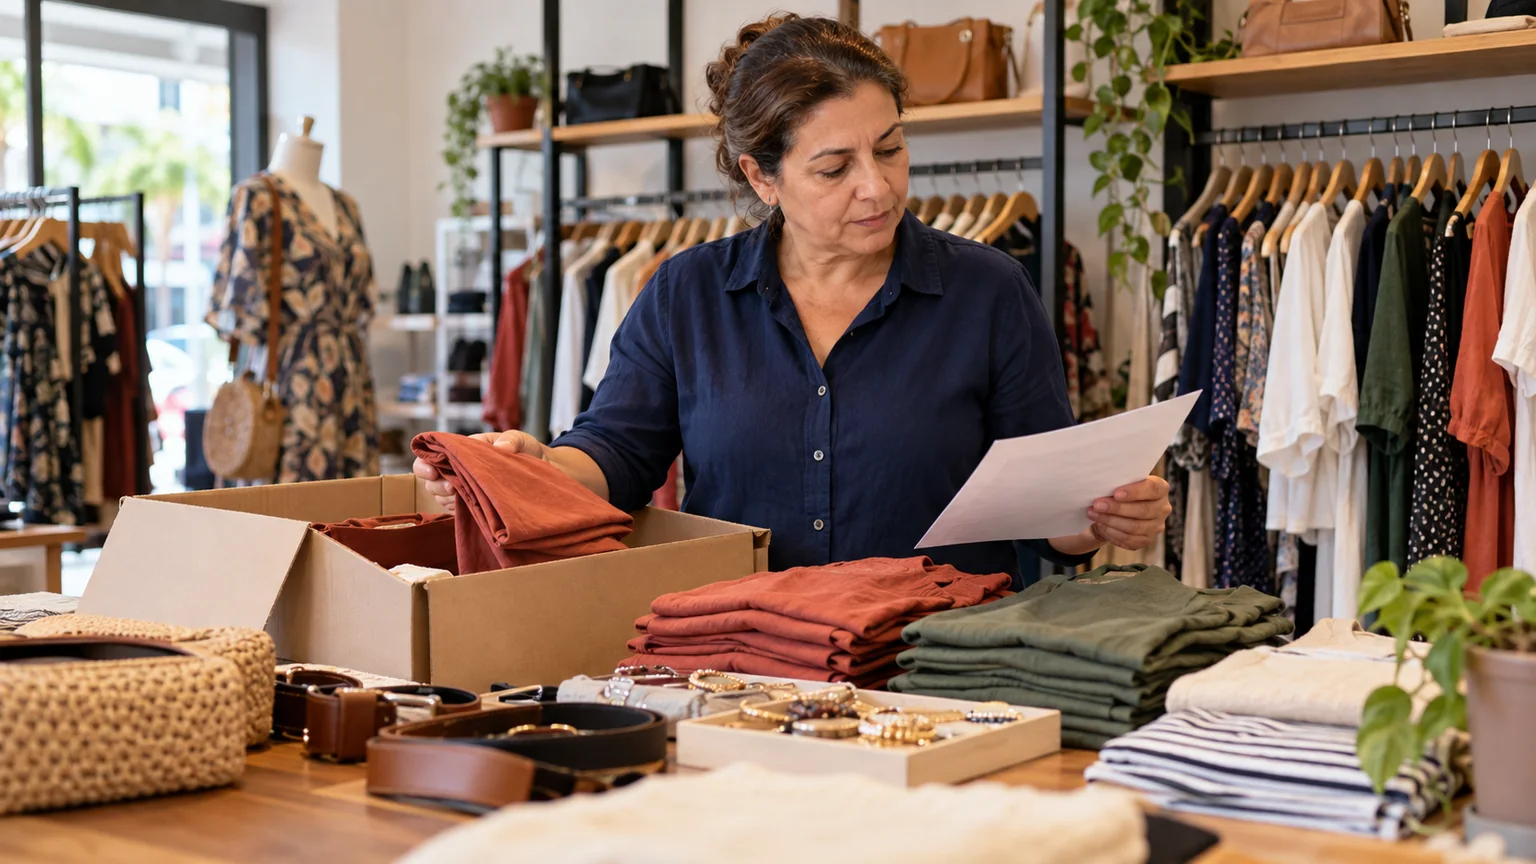
Imagem de capa: Lojista confere peças de roupa e uma ficha de estoque no balcão.
A história é fictícia, mas retrata uma situação que muitos pequenos empreendedores enfrentam.