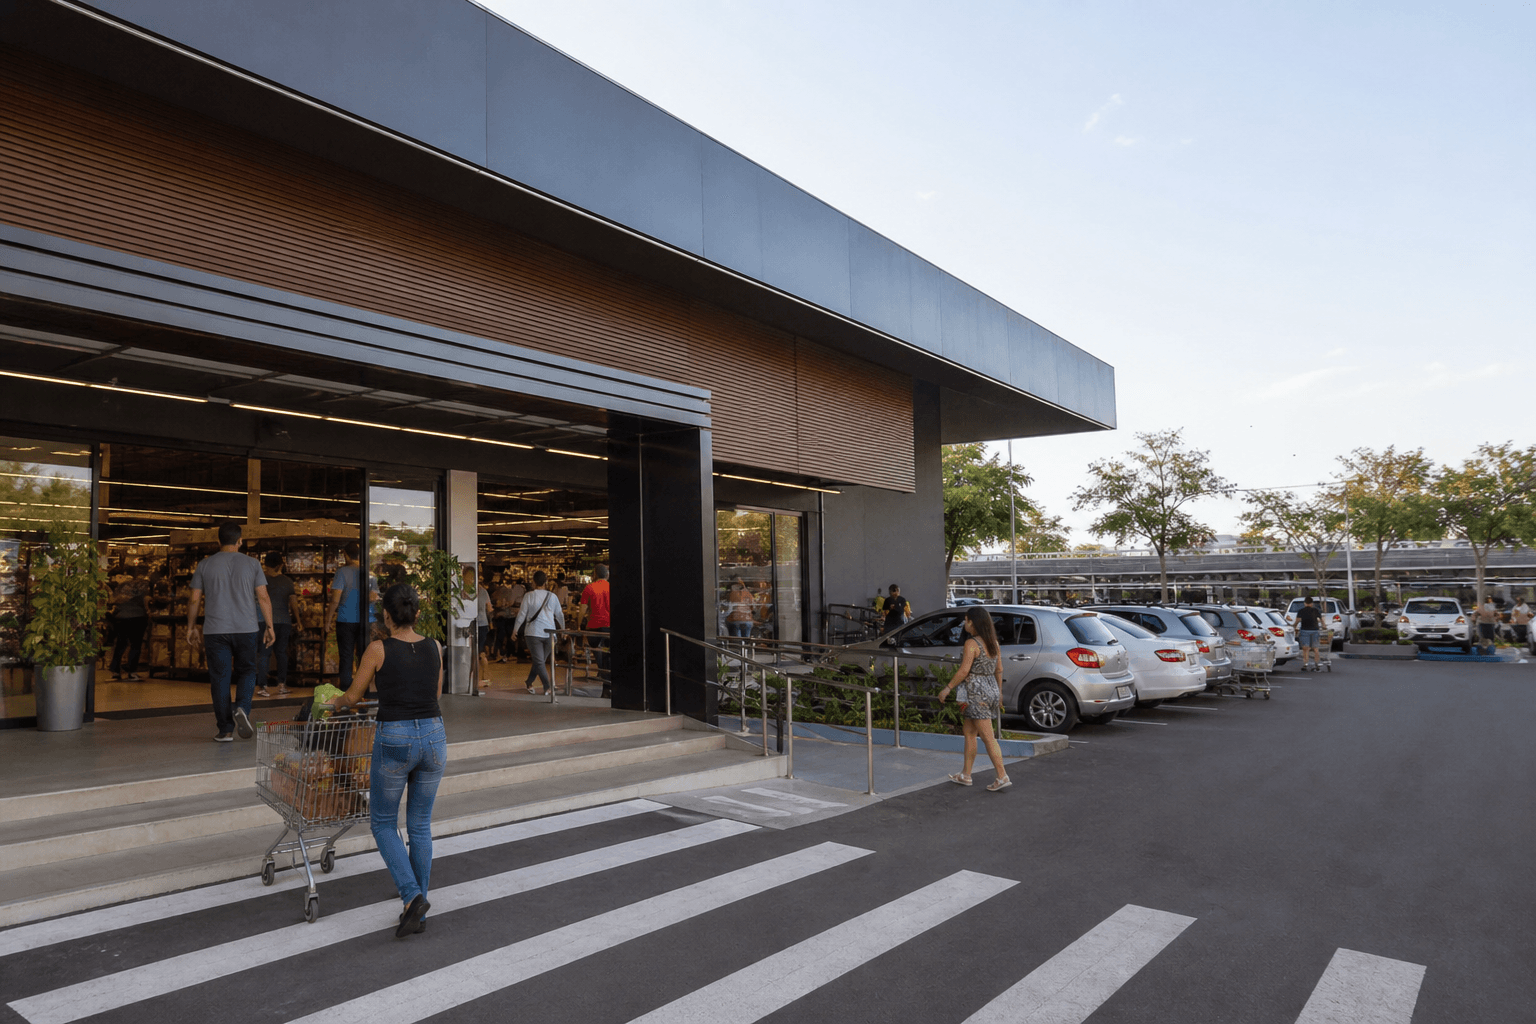
O Grupo Carrefour Brasil informou, em 25 de setembro de 2026, ter firmado um acordo para vender 21 supermercados da bandeira Carrefour Bairro ao Grupo Pereira. O pacote reúne 15 lojas no estado de São Paulo e seis no Distrito Federal. A transação ainda depende do cumprimento das condições previstas no contrato e da aprovação do Conselho Administrativo de Defesa Econômica (Cade).
As empresas não divulgaram oficialmente o valor do negócio. Reportagens da imprensa especializada e generalista estimam a operação em cerca de R$ 360 milhões, mas esse montante deve ser tratado como apuração de mercado, e não como preço confirmado pelas partes. Até a conclusão formal do processo, as unidades devem continuar operando normalmente.
Mais do que uma simples troca de controlador, o acordo expõe uma questão recorrente para empresas de todos os portes: manter uma operação apenas porque ela existe há anos não é necessariamente a melhor decisão de negócio. Em certos momentos, vender, fechar, converter ou reposicionar ativos pode liberar capital e atenção da gestão para frentes consideradas mais estratégicas.
No caso do Carrefour, a empresa informou que a decisão integra uma revisão e otimização de portfólio. A prioridade declarada está em formatos como Atacadão, hipermercados Carrefour e Sam’s Club, preservando a presença no varejo de proximidade por meio da bandeira Carrefour Express.
A operação, portanto, não permite concluir que as 21 lojas negociadas eram deficitárias ou pouco rentáveis individualmente. Não há confirmação pública sobre o desempenho financeiro de cada unidade. A leitura mais segura é que esses ativos deixaram de ocupar uma posição central na estratégia do grupo, embora possam ter valor para outro operador com um plano diferente de expansão.
Uma venda que revela escolhas de formato no varejo
O varejo alimentar brasileiro reúne formatos com lógicas bastante distintas. Hipermercados dependem de grande sortimento e áreas amplas. Atacarejos operam com outra dinâmica de preço, abastecimento e giro. Clubes de compra adicionam uma camada de associação e recorrência. Já os supermercados de bairro exigem uma leitura muito local sobre conveniência, frequência de compra, sortimento e concorrência no entorno.
Uma rede pode ser competente em todos esses modelos? Em tese, sim. Mas operar vários formatos ao mesmo tempo também aumenta a complexidade: há diferentes tamanhos de loja, políticas de preço, estruturas de estoque, estratégias promocionais, necessidades de equipe e perfis de consumidor.
É nesse ponto que a disciplina de portfólio se torna relevante. Uma empresa não avalia uma unidade apenas pelo faturamento que ela gera. Também precisa comparar o retorno daquele ponto comercial com outros usos possíveis para o capital e para a capacidade de gestão.
O dinheiro imobilizado em uma operação pode, por exemplo, financiar reformas de lojas com maior potencial, tecnologia para reduzir perdas, expansão em regiões prioritárias, melhoria de centros de distribuição, reforço de estoque, canais digitais ou redução de endividamento. A pergunta não é somente “esta loja dá resultado?”, mas “ela é o melhor destino para o capital da empresa agora?”.
Segundo informações publicadas pelo InvestNews, o Carrefour tinha 26 unidades classificadas como supermercados ao fim de junho de 2026. Se essa fotografia for comparável ao perímetro final do acordo, as 21 lojas negociadas representariam cerca de 81% desse formato. O dado ajuda a dimensionar a relevância do movimento, embora os números de lojas e as classificações possam mudar antes do fechamento da transação.
Para o Grupo Pereira, a aquisição pode representar uma forma de acelerar a presença regional sem depender exclusivamente da abertura orgânica de novas lojas. O grupo passa a ter a possibilidade de entrar no varejo supermercadista paulista com a bandeira Comper e de reforçar sua atuação no Distrito Federal, desde que a operação seja aprovada e concluída.
Comprar unidades em funcionamento pode encurtar etapas importantes de expansão. Em vez de começar pela busca de terrenos, obras, licenças, montagem de loja e formação inicial de clientela, o comprador encontra pontos comerciais já operacionais, com equipamentos, equipes, contratos, fluxo de consumidores e conhecimento prévio do território.
Isso não significa que a integração será simples. A aquisição de lojas existentes costuma transferir ativos, mas não elimina desafios. Será necessário lidar com sistemas, estoques, fornecedores, comunicação, política comercial, treinamento, cultura interna e adaptação do sortimento ao público local.
O que esse caso ensina a quem empreende
A principal lição para quem administra uma pequena ou média empresa não é que toda operação menos prioritária deve ser vendida. O aprendizado é que o portfólio precisa ser revisado com regularidade e com base em critérios objetivos.
Muitos empreendedores mantêm lojas, linhas de produtos, filiais ou canais de venda por razões que pouco têm a ver com estratégia. Há o apego ao primeiro ponto comercial, o receio de perder presença em determinada região, a crença de que “um dia vai melhorar” ou a dificuldade de aceitar que uma frente de negócio consome mais recursos do que entrega.
Essas decisões podem custar caro. Uma operação que absorve caixa, atenção gerencial e capital de giro pode impedir a empresa de investir justamente nas unidades ou produtos que apresentam maior potencial de crescimento.
Uma revisão de portfólio começa por dados básicos, mas frequentemente negligenciados. O empresário precisa olhar separadamente para o desempenho por unidade, categoria, canal, região e cliente. Faturamento consolidado não basta. Um ponto de venda pode ter vendas elevadas e, ainda assim, gerar baixa margem depois de considerados aluguel, perdas, frete, impostos, despesas com pessoal, manutenção e capital empatado em estoque.
Também é importante avaliar o retorno sobre o capital empregado. Uma loja que gera lucro contábil pode não ser a melhor operação quando exige estoque excessivo, reformas recorrentes, aluguel elevado ou descontos agressivos para sustentar o volume.
Algumas perguntas práticas ajudam nessa análise:
- Quais unidades geram caixa de forma consistente?
- Onde estão as maiores perdas de estoque, desperdícios ou custos operacionais?
- Quais canais atraem clientes recorrentes e quais dependem apenas de promoções?
- Uma filial distante exige uma estrutura logística desproporcional?
- O negócio teria melhor retorno se o capital fosse investido em outra unidade, canal ou categoria?
- Há possibilidade de converter o ponto para um formato mais adequado ao mercado local?
- A empresa tem estrutura de gestão para manter todas as operações com qualidade?
A resposta não precisa levar diretamente à venda de ativos. Uma unidade pode ser reformada, reduzida, convertida em ponto de retirada, transformada em uma operação mais enxuta, sublocada ou ter o mix alterado. O essencial é abandonar a ideia de que a configuração atual do negócio é permanente.
O caso também reforça que o tamanho da loja não define sozinho sua relevância estratégica. Um supermercado de proximidade pode ser secundário para uma empresa orientada a outros formatos e, ao mesmo tempo, representar uma oportunidade relevante para um grupo especializado em supermercados regionais.
Em outras palavras, o valor de um ativo depende de quem o opera, em qual região, com qual cadeia de suprimentos e sob qual proposta comercial. Uma loja pode não se encaixar na estratégia de um grupo, mas ter boa aderência à operação de outro.
Onde pode existir uma oportunidade de negócio
Caso a operação avance após a análise do Cade, a conversão das lojas poderá abrir espaço para fornecedores e prestadores de serviços ligados à integração operacional. Mudanças de controlador e de bandeira costumam exigir revisão de processos, sistemas, exposição de produtos, treinamento e comunicação com o consumidor.
Empresas de tecnologia para gestão de estoque, precificação, integração de sistemas, prevenção de perdas, manutenção de equipamentos e análise de dados podem encontrar demanda em processos desse tipo. Também podem surgir oportunidades para fornecedores de comunicação visual, mobiliário, refrigeração, limpeza, segurança, recrutamento e capacitação de equipes.
Para pequenas indústrias e produtores regionais, a expansão de uma rede em novos mercados pode abrir possibilidades de homologação comercial. Mas isso exige preparo. Redes de varejo normalmente analisam capacidade de entrega, regularidade de abastecimento, margem, padrão de qualidade, documentação fiscal, prazos de pagamento e condições logísticas.
Não basta ter um produto localmente desejado. A PME interessada em fornecer precisa demonstrar que consegue atender à escala e ao nível de serviço exigidos, sem comprometer a própria saúde financeira. Um contrato grande pode ser uma oportunidade, mas também pode virar um risco se a empresa não tiver capital de giro para sustentar produção, estoque e prazos de recebimento.
Para varejistas menores, o movimento também pode servir como alerta para observar mudanças competitivas no entorno. Caso as unidades recebam nova bandeira, sortimento, política promocional ou programa de fidelidade, concorrentes locais poderão ter de revisar preço, atendimento, conveniência e diferenciais de relacionamento.
A reação mais útil não é tentar copiar uma grande rede. Um comércio independente pode competir melhor conhecendo os hábitos dos clientes do bairro, oferecendo rapidez, seleção de produtos mais precisa, entrega local, atendimento personalizado e soluções que grandes operações têm dificuldade de executar com agilidade.
A integração será tão importante quanto a compra
Aquisições de lojas prontas têm uma vantagem evidente: aceleram a entrada em mercados desejados. Mas o valor do negócio não está apenas nos imóveis, equipamentos ou pontos comerciais. Ele depende da capacidade de integrar as unidades sem comprometer vendas, serviço e margem.
O risco aparece quando a nova controladora demora a ajustar sistemas, muda processos sem preparar as equipes ou subestima diferenças de consumo entre regiões. Clientes habituados a determinada experiência de compra podem reagir a alterações de preço, disponibilidade de marcas, atendimento ou layout.
A empresa compradora também precisará avaliar contratos existentes, fornecedores, condições de aluguel, necessidade de reforma, estoque remanescente e eventuais passivos operacionais. O ganho de velocidade oferecido pela aquisição pode ser perdido se a diligência e a execução forem insuficientes.
Para o consumidor, os efeitos concretos ainda são incertos. Não é possível afirmar, antes da conclusão, quais lojas mudarão de bandeira, como será o sortimento, qual política de preços será adotada ou se haverá alterações no quadro de funcionários. Essas definições dependem da aprovação regulatória e das decisões operacionais posteriores.
O Cade poderá aprovar o negócio sem restrições, aprová-lo com condições ou, em tese, rejeitá-lo, conforme a análise concorrencial. O órgão avalia operações considerando fatores como sobreposição geográfica, rivalidade local e possíveis efeitos sobre os consumidores.
A venda das 21 lojas, portanto, deve ser entendida como um acordo em andamento, não como uma operação já concluída. Ainda assim, ela oferece uma lição útil para o mercado: crescimento não é apenas abrir novos pontos. Em alguns casos, crescer exige escolher onde não investir mais e redirecionar recursos para os formatos, regiões e atividades em que a empresa acredita poder competir melhor.
Fontes consultadas
- Cade — Perguntas sobre atos de concentração econômica
- Cade — Guia para Análise de Atos de Concentração Horizontal
- Mercado & Consumo — Carrefour vende 21 lojas de bairro para o Grupo Pereira
- UOL Economia — Carrefour vende 21 supermercados ao Grupo Pereira
- CNN Brasil — Grupo Pereira compra 21 lojas do Carrefour e estreia em SP com Comper
- InvestNews — Carrefour vende 80% das lojas Bairro ao Grupo Pereira